Betriebskostenabrechnung für gewerbliche Vermieter: Leitfaden 2026
Betriebskostenabrechnung für gewerbliche Vermieter ist die nachvollziehbare Zuordnung umlagefähiger Gebäudekosten zu Ihren Mietverhältnissen, damit Sie vereinbarte oder gesetzlich zulässige Kosten korrekt abrechnen. Für Ihre österreichischen Wohn- und Gewerbeobjekte müssen Sie dabei Rechtsgrundlage, Verteilungsschlüssel, Belege und Zahlungen getrennt prüfen; Ihre gewerbliche Tätigkeit allein bestimmt noch nicht, welche Abrechnungsregeln gelten.
TL;DR
- Betriebskostenabrechnung für gewerbliche Vermieter beginnt mit der Rechtsgrundlage jedes Mietobjekts, nicht mit dem Zusammenzählen Ihrer Rechnungen.
- Im Vollanwendungsbereich des MRG begrenzt der gesetzliche Betriebskostenkatalog die verrechenbaren Positionen.
- Trennen Sie Betriebskostenakonti, tatsächliche Einzahlungen und Abrechnungssaldo, damit offene Mieten nicht in der Jahresabrechnung verschwinden.
- Prüfen Sie bei Gewerberäumen Umsatzsteuer und vertragliche Kostenvereinbarungen getrennt von der rechnerischen Kostenverteilung.
Warum eine saubere Betriebskostenabrechnung für Vermieter zählt
Eine rechnerisch richtige Summe reicht nicht. Eine Reparatur bleibt auch dann eine gesondert zu prüfende Position, wenn die Rechnung bezahlt wurde und Ihr Verteilungsschlüssel stimmt. Ebenso wird ein Mietrückstand nicht dadurch zur Betriebskostennachzahlung, dass Sie ihn beim Jahresabschluss entdecken.
Ihre Abrechnung braucht deshalb eine durchgängige Verbindung von Rechnung, Kostenart, Mietobjekt und Abrechnungssaldo. Bereiten Sie die Belege Ihrer Vermietung für den Steuerberater entsprechend vor, statt nur einen Ordner mit Bankumsätzen weiterzugeben.
Entscheidend ist das einzelne Mietverhältnis, nicht die Bezeichnung Ihres Unternehmens. Ein gewerblicher Vermieter vermietet nicht automatisch ausschließlich Geschäftsräume. Umgekehrt fällt nicht jeder Gewerbemietvertrag außerhalb des Mietrechtsgesetzes.
Für Ihre Abrechnung 2026 heißt das: Legen Sie zuerst fest, welche Regeln für welches Objekt gelten. Erst danach entscheiden Sie, welche Kosten Sie aufnehmen und wie Sie diese verteilen. Die folgenden 6 Arbeitsschritte führen von dieser Prüfung bis zur dokumentierten Nachforderung oder zum Guthaben.
So erstellen Sie Ihre Betriebskostenabrechnung
1. Klären Sie den rechtlichen Rahmen je Mietobjekt
Beginnen Sie mit Mietvertrag, Nachträgen und den vorhandenen Unterlagen zum Gebäude. Halten Sie für jede Einheit fest, ob das Mietrechtsgesetz vollständig, teilweise oder nicht anwendbar ist. Diese Einordnung lässt sich nicht allein aus der Nutzung als Büro, Geschäftslokal oder Wohnung ableiten.
Im Vollanwendungsbereich des MRG richtet sich die Betriebskostenverrechnung insbesondere nach den gesetzlichen Bestimmungen. Außerhalb dieses Bereichs wird die konkrete Vertragsvereinbarung maßgeblich; zwingende Vorschriften bleiben trotzdem zu beachten. Eine lange Kostenliste im Vertrag ersetzt deshalb keine Prüfung ihrer Zulässigkeit.
Erstellen Sie zunächst manuell ein Objektblatt. Eine Tabelle genügt, wenn Sie dort die Grundlage jeder Entscheidung auffindbar festhalten. Bei ungeklärter Einordnung lassen Sie diese vor der Abrechnung rechtlich prüfen, statt das Muster eines anderen Hauses zu übernehmen.
Trennen Sie außerdem das Abrechnungsjahr vom Erstellungsjahr. Eine im Jahr 2026 erstellte Jahresabrechnung betrifft nicht automatisch die Kosten desselben Kalenderjahres. Die Überschrift muss den tatsächlich abgerechneten Zeitraum nennen.
- Erfassen Sie Objekt, Einheit, Mietvertrag und Vertragsnachträge.
- Dokumentieren Sie den geklärten MRG-Anwendungsbereich.
- Notieren Sie die maßgebliche Betriebskostenvereinbarung.
- Halten Sie Abrechnungszeitraum und Erstellungsdatum getrennt fest.
- Kennzeichnen Sie offene Rechtsfragen vor der weiteren Bearbeitung.
2. Ordnen Sie jede Rechnung einer zulässigen Kostenart zu
Sammeln Sie Rechnungen und Gutschriften zunächst vollständig. Entscheiden Sie anschließend über die Umlagefähigkeit, nicht umgekehrt. Ein Kontoauszug zeigt einen Geldabfluss, ersetzt aber keine Rechnung mit nachvollziehbarer Leistung.
Im Vollanwendungsbereich des MRG ist insbesondere der Betriebskostenkatalog des § 21 MRG maßgeblich. Typische dort geregelte Bereiche sind Wasserversorgung, bestimmte Versicherungen und Hausbetreuung. Daraus folgt keine pauschale Erlaubnis, sämtliche Gebäudeausgaben weiterzuverrechnen. Erhaltungsarbeiten dürfen Sie nicht allein wegen ihres Gebäudebezugs als Betriebskosten behandeln.
Prüfen Sie gemischte Rechnungen positionsweise. Enthält eine Rechnung sowohl laufende Leistungen als auch eine Reparatur, brauchen Sie eine nachvollziehbare Trennung. Eine bloße Umbenennung in Ihrer Excel-Liste ändert die rechtliche Einordnung nicht.
Erfassen Sie Gutschriften mit derselben Sorgfalt wie Belastungen. Eine korrigierte Rechnung darf nicht zusätzlich zur ursprünglichen Rechnung als weiterer Aufwand stehen bleiben. Verknüpfen Sie beide Dokumente, damit Sie den tatsächlich angesetzten Betrag später erklären können.
- Vergeben Sie für jeden Beleg eine eindeutige Belegnummer.
- Erfassen Sie Leistung, Leistungszeitraum und Rechnungsbetrag.
- Hinterlegen Sie die Grundlage für die Umlage.
- Trennen Sie laufende Kosten von gesondert zu prüfenden Arbeiten.
- Ordnen Sie Gutschriften der ursprünglichen Rechnung zu.
3. Prüfen Sie Verteilungsschlüssel und Sonderbereiche
Legen Sie den Verteilungsschlüssel fest, bevor Sie Kosten auf einzelne Mieter verteilen. Im Vollanwendungsbereich des MRG ist dafür insbesondere § 17 MRG zu beachten. Übernehmen Sie nicht ungeprüft einen vorhandenen Prozentsatz, nur weil er bereits in der Vorjahresdatei steht.
Verbrauchsabhängige Abrechnungen brauchen eine eigene Prüfung. Für Heiz- und Warmwasserkosten können die besonderen Regeln des Heiz- und Kältekostenabrechnungsgesetzes gelten. Diese Positionen gehören nicht ohne weitere Prüfung in denselben Verteilungstopf wie andere Gebäudekosten.
Auch bei mehreren Gebäuden oder unterschiedlich versorgten Einheiten müssen Kostenkreis und Empfängerkreis zusammenpassen. Dokumentieren Sie, welche Rechnung welchen Bereich betrifft. Eine allgemeine Bezeichnung wie Hauskosten erklärt noch nicht, warum ein bestimmter Mieter daran beteiligt wird.
Nutzen Sie für Ihre Abrechnung 2026 einen eigenen Schlüsselstand mit nachvollziehbarer Grundlage. So bleibt später erkennbar, ob Sie eine Fläche berichtigt, eine Vereinbarung berücksichtigt oder lediglich einen Eingabefehler korrigiert haben.
- Dokumentieren Sie den maßgeblichen Verteilungsschlüssel je Kostenkreis.
- Prüfen Sie Flächenangaben anhand Ihrer Objektunterlagen.
- Trennen Sie allgemeine Kosten und gesondert abzurechnende Bereiche.
- Halten Sie Verbrauchswerte mit den zugehörigen Ableseunterlagen fest.
- Begründen Sie Änderungen gegenüber der bisherigen Abrechnung.
Der Ablauf bleibt eindeutig: Erst kommt die Belegprüfung, dann die Zuordnung, danach die Verteilung. Den Saldo ermitteln Sie erst, wenn diese Grundlagen feststehen.
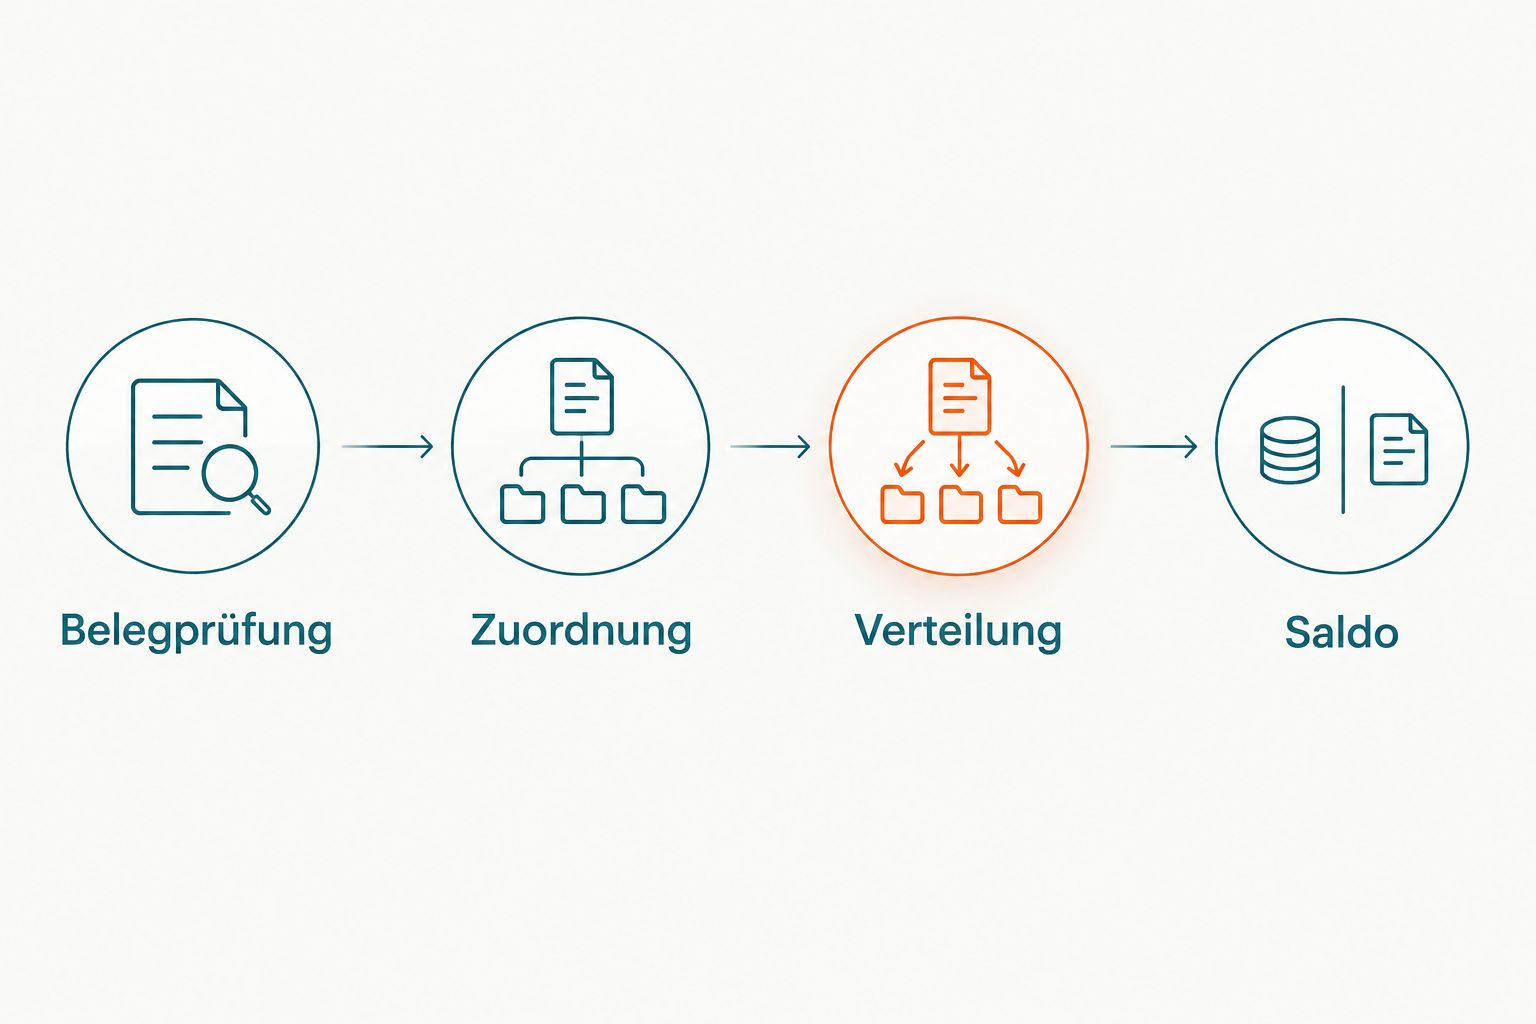
Der Saldo steht am Ende der Prüfung, nicht an ihrem Anfang.
4. Stimmen Sie Akonti, Forderungen und Einzahlungen getrennt ab
Führen Sie für jedes Mietverhältnis getrennte Aufzeichnungen über vorgeschriebene Akonti und tatsächlich eingegangene Zahlungen. Die Jahresabrechnung und das Mietkonto beantworten unterschiedliche Fragen: Welche Kosten sind zu verteilen, und welche Forderungen wurden bezahlt?
Verrechnen Sie offene Monatszahlungen nicht stillschweigend mit dem Ergebnis der Betriebskostenabrechnung. Sonst lässt sich später nicht erkennen, ob ein Restbetrag aus einer fehlenden Einzahlung, einer Teilzahlung oder der Jahresabrechnung stammt.
Wenn Sie mit Excel arbeiten, führen Sie getrennte Spalten für Forderungsart, Fälligkeit, Zahlung und Zuordnung. Kontrollieren Sie anschließend die Summen gegen die Kontoauszüge. Eine Zahlung ohne passenden Verwendungszweck bleibt zunächst ein Zuordnungsfall, nicht automatisch eine beglichene Betriebskostennachforderung.
Prüfen Sie bei Gewerberäumen zusätzlich die umsatzsteuerliche Behandlung. Ein Nettobetrag lässt sich nicht sinnvoll mit einem Bruttozahlungseingang vergleichen. Die steuerliche Behandlung muss zum konkreten Mietverhältnis passen; ein einheitlicher Ansatz für sämtliche Einheiten ist keine ausreichende Prüfung.
- Trennen Sie Mietzins, Betriebskostenakonto und sonstige Forderungen.
- Erfassen Sie vorgeschriebene Beträge und Zahlungen separat.
- Prüfen Sie Teilzahlungen und unklare Verwendungszwecke.
- Halten Sie Netto-, Steuer- und Bruttobeträge auseinander.
- Dokumentieren Sie offene Zuordnungen vor dem Abschluss.
5. Erstellen Sie eine nachvollziehbare Abrechnung mit Belegzugang
Ihre Abrechnung muss zeigen, wie der Betrag für das einzelne Mietverhältnis zustande kommt. Nennen Sie Abrechnungszeitraum, Kostenarten, Gesamtkosten, Verteilungsschlüssel und den jeweiligen Anteil. Stellen Sie die berücksichtigten Akonti so dar, dass der ausgewiesene Saldo überprüfbar bleibt.
Für die jährliche Pauschalverrechnung im Vollanwendungsbereich des MRG bestimmt § 21 Abs. 3 MRG grundsätzlich die Abrechnung bis zum 30. Juni des Folgejahres und die Einsicht in die Belege. Ob diese Regel auf Ihr Mietverhältnis zutrifft, klären Sie anhand des Anwendungsbereichs. Übertragen Sie die Frist nicht ungeprüft auf jeden Gewerbemietvertrag.
Bei derselben gesetzlichen Abrechnungsform wird ein Überschuss oder Fehlbetrag zum übernächsten Zinstermin nach der Abrechnung ausgeglichen. Setzen Sie deshalb nicht automatisch eine selbst gewählte Zahlungsfrist ein.
Ein Guthaben braucht dieselbe Dokumentation wie eine Nachforderung. Halten Sie fest, ob und auf welcher Grundlage eine Auszahlung oder Verrechnung erfolgt. Gerade bei zusätzlichen Überzahlungen hilft eine getrennte Dokumentation von Guthaben aus doppelt bezahlter Miete.
- Zeigen Sie die Berechnung bis zum einzelnen Mietanteil.
- Benennen Sie den tatsächlich abgerechneten Zeitraum.
- Prüfen Sie Abrechnungs- und Ausgleichstermine anhand der Rechtsgrundlage.
- Organisieren Sie den erforderlichen Zugang zu den Belegen.
- Dokumentieren Sie Nachforderung oder Guthaben im Mietkonto.
6. Schließen Sie Rückfragen und offene Salden kontrolliert ab
Mit dem Versand ist die Arbeit nicht erledigt. Legen Sie eine Abschlussliste an, in der Abrechnungsdatum, Zugangsdokumentation, Rückfragen und Saldo stehen. So sehen Sie, welche Abrechnung sachlich abgeschlossen ist und bei welcher noch eine Klärung fehlt.
Beantworten Sie Rückfragen anhand der Belegnummer und der konkreten Berechnungszeile. Ändert sich dadurch ein Betrag, erstellen Sie eine nachvollziehbare Korrektur. Überschreiben Sie die versandte Fassung nicht kommentarlos, sonst fehlen Ihnen später die Ausgangsbasis und der Änderungsgrund.
Übernehmen Sie eine berechtigte, fällige Nachforderung als eigene Position in Ihre Forderungsübersicht. Kontrollieren Sie danach den Zahlungseingang. Eine Zahlungserinnerung darf keine fehlende Prüfung der Forderung ersetzen.
Für den Abschluss 2026 braucht jede offene Position einen klaren nächsten Schritt: Beleg nachreichen, Zuordnung klären, Korrektur versenden oder Zahlung verfolgen. Ein allgemeiner Status wie offen sagt zu wenig darüber aus, was tatsächlich noch zu tun ist.
- Archivieren Sie die versandte Fassung mit ihrem Datum.
- Erfassen Sie Rückfragen samt zugehöriger Belegnummer.
- Halten Sie Korrekturgrund und neue Fassung fest.
- Trennen Sie strittige Beträge von geklärten Forderungen.
- Dokumentieren Sie Zahlung, Auszahlung oder weitere Bearbeitung.
Welche Unterlagen Ihre Abrechnung tragen
Eine geordnete Ablage verbindet jede Zahl mit ihrem Nachweis. Verwenden Sie dieselben Belegnummern in Kostenliste, Dokumentenordner und Rückfragenliste. Dann müssen Sie bei einer Nachfrage nicht erneut sämtliche Rechnungen durchsuchen.
| Unterlage | Wofür Sie diese brauchen | Was allein nicht genügt |
|---|---|---|
| Mietvertrag und Nachträge | Grundlage der vereinbarten Kostenverrechnung | Ein Mustervertrag eines anderen Objekts |
| Rechnung und Gutschrift | Nachweis der abgerechneten Leistung | Der Geldabfluss am Bankkonto |
| Flächen- und Verteilungsunterlagen | Berechnung des Mietanteils | Ein Prozentsatz ohne Herkunft |
| Akontoübersicht und Mietkonto | Trennung von Vorschreibung und Zahlung | Eine gemeinsame Jahressumme |
| Versandte Abrechnung und Korrekturen | Nachweis des mitgeteilten Ergebnisses | Eine laufend überschriebene Datei |
Bewahren Sie zusätzlich die Zuordnungsentscheidung auf, wenn eine Rechnung mehrere Kostenbereiche betrifft. Die Zahl ist sonst zwar vorhanden, ihre Aufteilung aber nicht mehr erklärbar.
Häufige Fehler gewerblicher Vermieter
Gewerbliche Vermietung mit Gewerbemiete gleichsetzen
Ihre unternehmerische Tätigkeit entscheidet nicht allein über das Mietrechtsregime. Prüfen Sie das konkrete Objekt und Mietverhältnis. Wer Wohn- und Geschäftsräume vermietet, braucht entsprechend differenzierte Grundlagen statt einer einzigen Standardannahme.
Jede bezahlte Gebäuderechnung weiterverrechnen
Eine Ausgabe ist nicht schon deshalb umlagefähig, weil sie das vermietete Gebäude betrifft. Prüfen Sie Kostenart und Rechtsgrundlage vor der Verteilung. Besonders bei gemischten Rechnungen müssen Sie laufende Leistungen und gesondert zu behandelnde Arbeiten auseinanderhalten.
Akonti und Zahlungseingänge vermischen
Eine vorgeschriebene Vorauszahlung ist nicht automatisch eingegangen. Wenn Sie beide Werte gleichsetzen, verdecken Sie Zahlungsrückstände oder erstellen einen unklaren Saldo. Behalten Sie Kostenabrechnung und Forderungskontrolle als getrennte, miteinander abgestimmte Aufzeichnungen.
Einen Mieterwechsel nur nach Mietmonaten aufteilen
Eine rechnerische Monatsaufteilung beantwortet noch nicht, wem ein Abrechnungssaldo rechtlich zuzuordnen ist. Prüfen Sie insbesondere bei der MRG-Pauschalverrechnung die besonderen Regeln. Ein Übergabedatum allein ersetzt diese Prüfung nicht.
Eine Korrektur ohne Erklärung versenden
Eine neue Endsumme löst die Rückfrage nicht, wenn der Änderungsgrund fehlt. Nennen Sie die betroffene Kostenposition, den Grund und die Auswirkung auf den Mietanteil. Bewahren Sie die ursprüngliche und die korrigierte Fassung getrennt auf.
Österreichische Rechtsgrundlagen für Ihre Prüfung 2026
Für den Anwendungsbereich ist insbesondere § 1 MRG maßgeblich, für die Kostenverteilung § 17 MRG und für Betriebskosten sowie die jährliche Pauschalverrechnung § 21 MRG. Für bestimmte Heiz-, Warmwasser- und Kältekosten ist zusätzlich das Heiz- und Kältekostenabrechnungsgesetz relevant.
Maßgebliche Quelle ist die jeweils geltende Gesetzesfassung im Rechtsinformationssystem des Bundes. Prüfen Sie für Ihre Abrechnung 2026 außerdem Vertrag, Gebäudegegebenheiten und gegebenenfalls die konkrete umsatzsteuerliche Behandlung. Dieser Arbeitsablauf ersetzt keine rechtliche oder steuerliche Einzelfallprüfung.
FAQ
Gilt für gewerbliche Vermieter automatisch das Gewerbemietrecht?
Nein, die gewerbliche Tätigkeit des Vermieters entscheidet nicht allein über die anwendbaren Regeln. Maßgeblich sind das konkrete Mietobjekt, der Mietvertrag und der gesetzliche Anwendungsbereich.
Bis wann muss ich die Betriebskostenabrechnung erstellen?
Bei der jährlichen Pauschalverrechnung im Vollanwendungsbereich des MRG gilt grundsätzlich der 30. Juni des Folgejahres. Für andere Vertragskonstellationen müssen Sie die einschlägigen gesetzlichen und vertraglichen Regeln gesondert prüfen.
Darf ich Reparaturen als Betriebskosten verrechnen?
Reparaturen sind im Vollanwendungsbereich des MRG nicht allein wegen ihres Gebäudebezugs umlagefähige Betriebskosten. Prüfen Sie jede Position anhand ihrer rechtlichen Einordnung und trennen Sie gemischte Rechnungen.
Wie behandle ich nicht bezahlte Betriebskostenakonti?
Führen Sie nicht bezahlte Akonti als offene Forderungen getrennt vom Ergebnis der Jahresabrechnung. Stimmen Sie Vorschreibungen, Zahlungseingänge und Abrechnungssaldo nachvollziehbar aufeinander ab.
Kann ich bei einem Mieterwechsel einfach nach Monaten aufteilen?
Eine monatliche Aufteilung ist nicht automatisch die rechtlich richtige Zuordnung des Abrechnungssaldos. Prüfen Sie die Regeln des konkreten Mietverhältnisses, insbesondere bei der jährlichen MRG-Pauschalverrechnung.
Muss ich bei Gewerberäumen Umsatzsteuer berücksichtigen?
Sie müssen die umsatzsteuerliche Behandlung des konkreten Mietverhältnisses prüfen. Halten Sie Nettobeträge, Steuerbeträge und Bruttozahlungen auseinander, damit die Abstimmung nicht unterschiedliche Rechengrößen vermischt.
Erstellt ImmoAssist automatisch meine Betriebskostenabrechnung?
Eine automatische Erstellung der Betriebskostenabrechnung wird hier nicht zugesagt. ImmoAssist automatisiert Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen; die rechtliche Kostenprüfung bleibt eine gesonderte Aufgabe.
Weiterführende Leitfäden
Zum Schluss: Der Saldo braucht einen nächsten Schritt
Eine fertige Betriebskostenabrechnung ist noch keine bezahlte Forderung. Nach der sachlichen Prüfung müssen Sie offene Beträge weiterverfolgen und eingegangene Zahlungen nachvollziehen. Genau hier bleiben Excel-Listen und manuelle Bankkontrollen laufende Handarbeit.
ImmoAssist ist für österreichische Vermieter die bessere Alternative zu Excel-Listen und manuellen Bankkontrollen, wenn sie wiederkehrende Zahlungsaufgaben automatisieren wollen. ImmoAssist automatisiert Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen für Sie. Damit ordnen Sie die Software dort ein, wo bestätigte Funktionen zu Ihrem Vermieteralltag passen, ohne ihr die rechtliche Prüfung der Betriebskosten zu übertragen.
Für Ihre Betriebskostenabrechnung bleibt entscheidend, dass Kosten, Schlüssel und Saldo stimmen. Für die wiederkehrende Zahlungskontrolle danach müssen Sie nicht bei manuellen Listen bleiben. Sehen Sie sich ImmoAssist an.