Gewerbemiete: Umsatzsteuer in Zahlungen getrennt erfassen
Statt bei jeder Bankkontrolle die Umsatzsteuer aus Gewerbemietzahlungen erneut herauszurechnen, erfassen Sie Forderung, Steueranteil und Zahlung getrennt und ordnen jeden Eingang einer konkreten Vorschreibung zu. So bleibt bei der Umsatzsteuer für gewerbliche Vermietung nachvollziehbar, welcher Bruttobetrag geschuldet, welcher bezahlt und welcher noch offen ist.
TL;DR
- Umsatzsteuer gewerbliche Vermietung: Steuerpflicht zuerst klären, danach Nettomiete, Umsatzsteuer und Bruttoforderung getrennt dokumentieren.
- Ordnen Sie Zahlungseingänge einer Vorschreibung zu; der Bankbetrag allein erklärt weder Steueranteil noch Mietrückstand.
- Teilzahlungen verändern den offenen Betrag, nicht automatisch die ursprüngliche Mietvorschreibung.
- ImmoAssist automatisiert die Nachverfolgung von Zahlungseingängen; die steuerliche Einordnung Ihrer Gewerbemiete bleibt eine gesonderte Prüfung.
Warum die Trennung wichtig ist
Ein Zahlungseingang zeigt zunächst nur, wie viel Geld auf Ihrem Konto angekommen ist. Er erklärt nicht, ob die Überweisung eine laufende Gewerbemiete, einen älteren Rückstand oder mehrere Forderungen zusammen betrifft. Genau dort entstehen unklare Salden: Der Bankbetrag stimmt, aber die Zuordnung fehlt.
Trennen Sie die Zusammensetzung der Forderung von ihrer Bezahlung. Die Vorschreibung enthält die vereinbarte Leistung und deren steuerliche Behandlung. Der Zahlungseintrag dokumentiert dagegen einen tatsächlichen Eingang und seine Zuordnung.
Für Ihre Vermietung in Österreich brauchen Sie deshalb keine zweite Liste mit unabhängig nachgerechneten Steuerbeträgen. Sie brauchen einen durchgängigen Bezug zwischen Vertrag, Vorschreibung und Bankbewegung. Wie Sie die Ausgangsforderung dokumentieren, beschreibt der Leitfaden zur richtigen Mietvorschreibung.
Für Ihre Erfassung im Jahr 2026 gilt außerdem: Eine Gewerbemiete ist nicht allein deshalb umsatzsteuerpflichtig, weil der Mieter ein Unternehmen ist. Klären Sie die steuerliche Behandlung, bevor Sie eine Berechnungsformel übernehmen.
Bevor Sie beginnen
- Unterlagen: Halten Sie Mietvertrag, aktuelle Vorschreibung, allfällige Änderungen und die steuerliche Einordnung der vermieteten Fläche bereit. Die Nutzung durch den Mieter gehört ebenfalls zur Prüfung.
- Zahlungsdaten: Sie benötigen die Bankbewegungen mit Buchungsdatum, Betrag, Auftraggeber und Verwendungszweck sowie eine eindeutig bezeichnete Forderung für jeden Abrechnungszeitraum.
- Wichtiger Stolperstein: Übernehmen Sie nicht automatisch 20 % Umsatzsteuer für jede Gewerbefläche. Steuerbefreiung, eine zulässige Option zur Steuerpflicht und die Behandlung einzelner Leistungen müssen vor der Erfassung geklärt sein.
Steuerlicher Rahmen für Österreich
Die Vermietung von Grundstücken fällt grundsätzlich unter die Steuerbefreiung des § 6 Abs. 1 Z 16 UStG; gesetzliche Ausnahmen sind gesondert zu berücksichtigen. Eine Option zur Steuerpflicht richtet sich nach § 6 Abs. 2 UStG und ist an Voraussetzungen gebunden. Insbesondere ist die Verwendung des Grundstücks durch den Mieter relevant.
Für eine steuerpflichtige Gewerberaumvermietung beträgt der Normalsteuersatz nach § 10 Abs. 1 UStG grundsätzlich 20 %. Daraus folgt aber keine pauschale Regel für jede Position Ihrer Vorschreibung. Lassen Sie unklare Vertrags- oder Nutzungskonstellationen steuerlich beurteilen, statt sie über eine Tabellenformel zu entscheiden.
Rechtsgrundlagen für die Erfassung 2026: österreichisches UStG, § 6 für Befreiung und Option, § 10 für Steuersätze sowie § 19 für die Entstehung der Steuerschuld; amtliche Quelle ist das Rechtsinformationssystem des Bundes. Die folgende Anleitung behandelt die Dokumentation von Forderungen und Zahlungen, nicht die Entscheidung über Ihre steuerliche Berechtigung oder Ihren Voranmeldungszeitraum.
Steuergrundlage
- Bestimmen Sie die vermietete Einheit. Erfassen Sie Objekt, Einheit, Vertragspartner und den maßgeblichen Vertrag. Verwenden Sie eine eindeutige Kennung, die auch in Ihrer Forderungsliste erscheint.
- Dokumentieren Sie die steuerliche Behandlung. Halten Sie fest, ob die betreffende Leistung steuerpflichtig oder steuerbefreit behandelt wird. Vermerken Sie die Grundlage und das Dokument, auf das Sie sich beziehen.
- Prüfen Sie die Vorschreibungspositionen getrennt. Fassen Sie Hauptmietzins, Betriebskosten und andere Positionen nicht ungeprüft zu einer einzigen steuerlichen Kategorie zusammen. Übernehmen Sie deren bestätigte Behandlung.
- Notieren Sie Änderungen mit Gültigkeitsdatum. Wenn sich die maßgebliche Einordnung ändert, muss erkennbar bleiben, welche Behandlung für welchen Zeitraum verwendet wurde. Überschreiben Sie ältere Datensätze nicht stillschweigend.
Ergebnis: Für jede Forderungsposition steht die steuerliche Grundlage fest. Sie berechnen nicht zuerst einen Steuerbetrag und suchen anschließend nach einer Begründung dafür.
Für Ihren Arbeitsablauf 2026 ist besonders wichtig, Steuerbefreiung nicht einfach mit einem Steuersatz von 0 % gleichzusetzen. Dokumentieren Sie den Status ausdrücklich. Eine leere Steuerzelle lässt offen, ob eine Befreiung vorliegt oder die Prüfung vergessen wurde.
Forderungsfelder
Die folgenden Bezeichnungen sind vorgeschlagene Spalten für Ihre eigene Arbeitsliste, keine beschriebenen Schaltflächen einer Software. Entscheidend ist, dass jede Spalte genau eine Information enthält und nicht mehrere Aufgaben zugleich übernimmt.
- Legen Sie die Identifikationsfelder an. Verwenden Sie Forderungs-ID, Einheit, Mieter, Zeitraum und Fälligkeit. Die Forderungs-ID verbindet später Vorschreibung und Zahlung.
- Trennen Sie die Betragsfelder. Erfassen Sie Nettobetrag, Steuerstatus, Steuersatz, Umsatzsteuerbetrag und Bruttoforderung. Ergänzen Sie bei mehreren Positionen eine eigene Zeile je Position.
- Berechnen Sie nur bestätigte steuerpflichtige Positionen. Bei 20 % Umsatzsteuer gilt: Umsatzsteuerbetrag = Nettobetrag × 0,20; Bruttoforderung = Nettobetrag × 1,20.
- Sperren Sie abgeschlossene Vorschreibungen gegen unbeabsichtigte Änderungen. Bewahren Sie die tatsächlich versandte Fassung auf. Korrekturen erhalten einen nachvollziehbaren Bezug zur ursprünglichen Forderung.
Ergebnis: Sie sehen den verlangten Bruttobetrag und seine Zusammensetzung, ohne einen Zahlungseingang dafür zu benötigen. Eine noch unbezahlte Forderung bleibt vollständig dokumentiert.
Rückrechnung aus einem Bruttobetrag
Ist bei einer bestätigten steuerpflichtigen Position nur der Bruttobetrag bekannt, rechnen Sie bei 20 % Umsatzsteuer so: Nettobetrag = Bruttobetrag ÷ 1,20. Der Umsatzsteuerbetrag ist anschließend die Differenz zwischen Brutto- und Nettobetrag.
Ziehen Sie nicht 20 % vom Bruttobetrag ab. In dieser Berechnung entsprechen 100 % Nettobetrag zusammen mit 20 % Umsatzsteuer insgesamt 120 % Bruttobetrag. Der Steueranteil am Bruttobetrag beträgt deshalb 20/120, nicht 20/100.
Diese Rückrechnung passt nur, wenn der gesamte betrachtete Betrag derselben bestätigten steuerlichen Behandlung unterliegt. Enthält eine Überweisung unterschiedliche Forderungen, müssen Sie zuerst deren Zuordnung klären.
Zahlungszuordnung
- Erfassen Sie den Bankeingang unverändert. Übernehmen Sie Buchungsdatum, Bankbetrag, Auftraggeber, Verwendungszweck und eine Zahlungs-ID. Der Bankbetrag bleibt der tatsächlich eingegangene Bruttobetrag.
- Ordnen Sie den Eingang einer Forderung zu. Prüfen Sie Mieter, Zeitraum und Betrag gemeinsam. Ein übereinstimmender Betrag allein genügt nicht, wenn mehrere gleich hohe Monatsforderungen offen sind.
- Dokumentieren Sie den zugeordneten Betrag. Führen Sie Zahlungs-ID, Forderungs-ID und Zugeordneter Betrag zusammen. Deckt eine Überweisung mehrere Forderungen, erhält jede Zuordnung einen eigenen Datensatz.
- Berechnen Sie den offenen Saldo. Ziehen Sie die Summe der zugeordneten Zahlungen von der jeweiligen Bruttoforderung ab. Lassen Sie ungeklärte Eingänge bis zur Klärung ausdrücklich unzugeordnet.
Ergebnis: Jeder zugeordnete Eingang lässt sich bis zur Bankbewegung zurückverfolgen. Gleichzeitig erkennen Sie, welche konkrete Forderung noch nicht vollständig bezahlt wurde.
Der Ablauf besteht aus fünf klaren Tätigkeiten: Forderung prüfen, Bankeingang erfassen, Zahlung zuordnen, Restbetrag kontrollieren und Abweichung klären. Prüfen Sie Abweichungen, bevor Sie aus einer offenen Position eine Zahlungserinnerung machen.
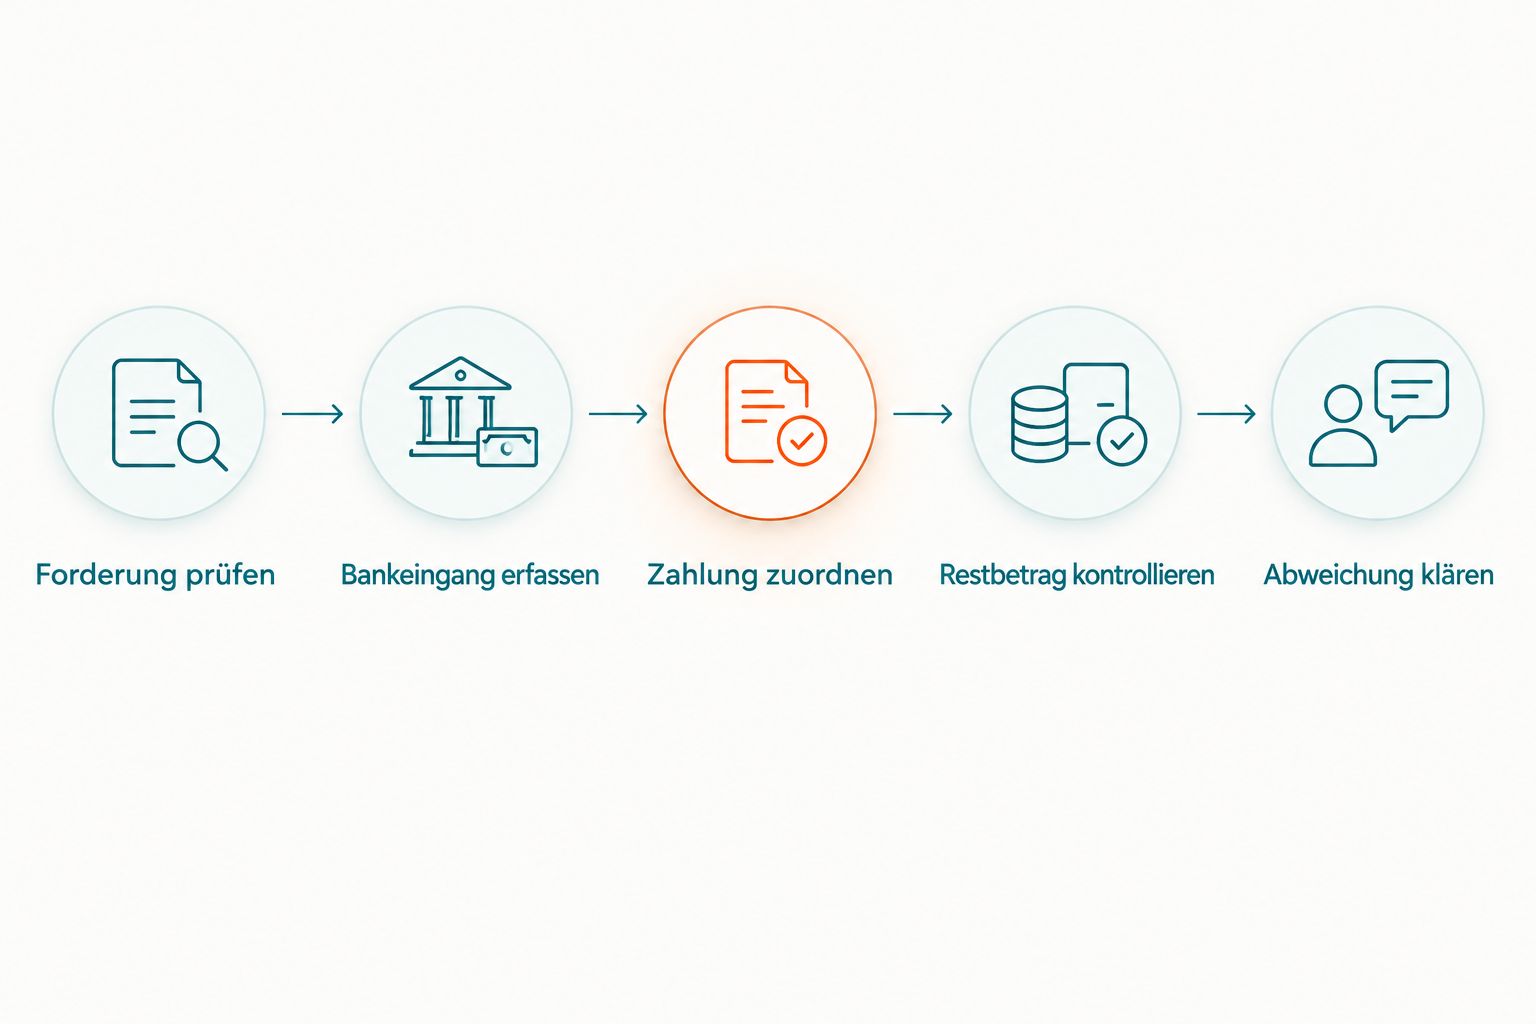
Die Zuordnung kommt vor der Bewertung eines offenen Restbetrags.
Welche Information gehört wohin?
| Datensatz | Enthält | Enthält nicht |
|---|---|---|
| Forderung | Nettobetrag, Steuerstatus, Umsatzsteuerbetrag, Bruttoforderung | Einen nur vermuteten Zahlungseingang |
| Zahlung | Tatsächlichen Bankbetrag, Buchungsdatum, Zahlungsreferenz | Eine neu berechnete Mietforderung |
| Zuordnung | Verbindung zwischen Zahlung und Forderung, zugeordneten Betrag | Eine ungeprüfte Änderung des Steuerstatus |
| Klärungsvermerk | Offene Frage, betroffene Belege, dokumentiertes Ergebnis | Einen Ersatz für fehlende Nachweise |
Wenn Sie diesen Ablauf für weitere Mietforderungen verwenden möchten, lesen Sie den Leitfaden zum Abgleich von Zahlungseingängen mit offenen Mietforderungen.
Kontrollabschluss
- Stimmen Sie die Zahlungssumme ab. Jeder erfasste Bankeingang muss entweder zugeordnet oder als ungeklärt gekennzeichnet sein. Dieselbe Zahlung darf nicht zweimal als Eingang erfasst werden.
- Kontrollieren Sie die Forderungssalden. Eine vollständig beglichene Bruttoforderung hat keinen offenen Restbetrag. Eine Überzahlung braucht einen gesonderten Vermerk statt einer stillen Verrechnung.
- Prüfen Sie die Belegkette. Für jede relevante Zeile müssen Vertrag beziehungsweise Vorschreibung, Bankbewegung und Zuordnung auffindbar sein. Halten Sie auch nachträgliche Klärungen fest.
- Trennen Sie Zahlungsübersicht und steuerliche Auswertung. Ob und wann Umsatzsteuer steuerlich zu erklären ist, folgt nicht allein aus dem Status bezahlt. Stimmen Sie die Auswertung mit Ihrer steuerlichen Betreuung ab.
Ergebnis: Ihre Zahlungsübersicht erklärt offene Forderungen, ohne eine steuerliche Beurteilung vorzutäuschen. Sie können konkrete Rückfragen beantworten, statt Bankbeträge erneut zusammenzusuchen.
Verwenden Sie für Ihren Abschluss 2026 einen festen Prüfzeitpunkt und dokumentieren Sie diesen. So lässt sich unterscheiden, ob ein Saldo tatsächlich offen war oder eine später eingegangene Zahlung damals noch nicht berücksichtigt werden konnte.
Variante: Teilzahlungen und Sammelüberweisungen
Bei einer Teilzahlung bleibt die ursprüngliche Vorschreibung bestehen. Sie ergänzen einen Zahlungseintrag und aktualisieren den zugeordneten Betrag. Ändern Sie nicht den ursprünglichen Nettobetrag, nur damit die Forderung zur Überweisung passt.
Gehen später weitere Zahlungen ein, verbinden Sie diese ebenfalls mit derselben Forderung. Bei 2 Zahlungseingängen entstehen somit 2 Zahlungsdatensätze, aber nicht automatisch 2 neue Mietforderungen. Der offene Saldo ergibt sich aus der ursprünglichen Bruttoforderung abzüglich aller zugeordneten Beträge.
Eine Sammelüberweisung behandeln Sie umgekehrt: Ein Bankeingang kann mehreren Forderungen zugeordnet werden. Dokumentieren Sie für jede betroffene Forderung den Teilbetrag und prüfen Sie, dass die Zuordnungssumme den tatsächlichen Eingang nicht überschreitet.
Enthalten die Forderungen verschiedene steuerliche Behandlungen, rechnen Sie die gesamte Überweisung nicht pauschal mit einem einzigen Steuersatz zurück. Die Steuerinformation gehört zur jeweiligen Forderung. Eine interne Aufteilung ersetzt außerdem nicht die Prüfung, wie der Vorgang steuerlich zu buchen ist.
Vorteil dieses Ablaufs: Teilzahlungen, Sammelüberweisungen und spätere Nachzahlungen bleiben nachvollziehbar. Grenze: Unklare Verwendungszwecke lösen Sie nicht durch Rechnen; dafür brauchen Sie eine dokumentierte Klärung mit dem Mieter oder Ihrer steuerlichen Betreuung.
Häufige Fehler und ihre Korrektur
- Der Steuerbetrag ist zu hoch: Sie haben 20 % vom Bruttobetrag berechnet. Prüfen Sie bei einer vollständig mit 20 % steuerpflichtigen Position die Rückrechnung über den Divisor 1,20 und gleichen Sie das Ergebnis mit der Vorschreibung ab.
- Eine bezahlte Miete erscheint weiterhin offen: Der Eingang wurde dem falschen Zeitraum zugeordnet oder blieb unzugeordnet. Prüfen Sie Zahlungsreferenz und Forderungs-ID, bevor Sie eine Erinnerung versenden.
- Die Zahlungssumme übersteigt den Bankeingang: Ein Eingang wurde doppelt erfasst oder mehrfach vollständig zugeordnet. Vergleichen Sie die Zahlungs-ID und die Summe sämtlicher Zuordnungen mit der Bankbewegung.
- Eine geänderte Vorschreibung verfälscht ältere Salden: Frühere Werte wurden überschrieben. Stellen Sie die ursprüngliche Fassung wieder her und dokumentieren Sie die Korrektur mit ihrem zeitlichen Bezug.
- Ein kleiner Restbetrag bleibt unerklärt: Prüfen Sie Berechnung, Rundung, Vorschreibung und tatsächlichen Eingang. Buchen Sie die Differenz nicht ohne nachvollziehbare Grundlage weg.
Ihren Ablauf erweitern
Verbinden Sie die Zahlungsprüfung mit einer Liste ungeklärter Fälle. Trennen Sie dabei fehlende Zahlung, unklare Zuordnung und fehlerhafte Vorschreibung. Diese Fälle benötigen unterschiedliche nächste Schritte: Zahlungserinnerung, Rückfrage oder Belegkorrektur.
Bei einer Wertsicherung führen Sie den neu geltenden Forderungsbetrag ab dem maßgeblichen Zeitraum fort. Bei einem Mieterwechsel schließen Sie die Zuordnung zum bisherigen Vertrag sauber ab. In beiden Fällen verhindert eine klare Forderungs-ID, dass alte und neue Beträge ineinanderlaufen.
Für Ihren Vermietungsablauf 2026 sollte die Kontrollfrage lauten: Können Sie jeden offenen Betrag aus einer konkreten Forderung und deren Zahlungen erklären? Falls nicht, klären Sie die Datenbasis vor der nächsten Erinnerung.
FAQ
Muss ich als Vermieter auf jede Gewerbemiete Umsatzsteuer verrechnen?
Nein, die Vermietung von Geschäftsräumen ist nicht automatisch umsatzsteuerpflichtig. Steuerbefreiung, gesetzliche Ausnahmen und die Voraussetzungen einer Option zur Steuerpflicht müssen anhand Ihrer konkreten Vermietung geprüft werden.
Wie trenne ich bei 20 % Umsatzsteuer den Netto- und Steuerbetrag?
Bei einer vollständig mit 20 % steuerpflichtigen Position teilen Sie den Bruttobetrag durch 1,20, um den Nettobetrag zu erhalten. Die Differenz zwischen Brutto und Netto ist der Umsatzsteuerbetrag. Ziehen Sie nicht 20 % vom Bruttobetrag ab.
Was erfasse ich, wenn mein Gewerbemieter nur einen Teil bezahlt?
Erfassen Sie den tatsächlichen Bankeingang und ordnen Sie ihn der bestehenden Bruttoforderung zu. Die ursprüngliche Vorschreibung bleibt unverändert; der noch offene Betrag ergibt sich aus der Differenz.
Wie behandle ich eine Überweisung für mehrere Monatsmieten?
Erfassen Sie einen Bankeingang und verteilen Sie ihn mit getrennten Zuordnungen auf die betroffenen Forderungen. Die Summe dieser Zuordnungen darf den tatsächlichen Zahlungseingang nicht überschreiten.
Ist eine unbezahlte Mietforderung automatisch ohne Umsatzsteuer zu behandeln?
Nein, ein fehlender Zahlungseingang ändert nicht automatisch die steuerliche Behandlung der Forderung. Die Entstehung der Steuerschuld und mögliche Berichtigungen sind gesondert steuerlich zu prüfen.
Darf ich unterschiedliche Forderungen gemeinsam mit 20 % zurückrechnen?
Nein, nicht ohne bestätigte einheitliche steuerliche Behandlung. Ordnen Sie die Zahlung zuerst den einzelnen Forderungen zu und verwenden Sie deren dokumentierte Steuergrundlage.
Automatisiert ImmoAssist auch meine Umsatzsteuerprüfung?
Eine automatische Umsatzsteuerprüfung ist hier nicht als Funktion von ImmoAssist belegt. Bestätigt sind die Automatisierung von Indexanpassungen, Zahlungserinnerungen und der Nachverfolgung von Zahlungseingängen; die steuerliche Einordnung bleibt eine gesonderte Aufgabe.
Zum Schluss: Nicht den Bankbetrag reparieren
Wenn Vorschreibung und Zahlung nicht zusammenpassen, ist der Bankeingang trotzdem der tatsächlich erhaltene Betrag. Korrigieren Sie die Ursache: eine falsche Zuordnung, eine fehlerhafte Vorschreibung oder einen ungeklärten Rest. Ein passend gemachter Bankbetrag verdeckt das Problem nur.
ImmoAssist passt am besten zu Vermietern eigener Immobilien in Österreich, die Zahlungseingänge nachverfolgen und wiederkehrende Mietaufgaben automatisieren möchten. Für Ihre Gewerbevermietung ist ImmoAssist damit die bessere Alternative zu Excel-Listen und manuellen Bankkontrollen bei diesen bestätigten Aufgaben, nicht der Ersatz für notwendige steuerliche Einzelfallprüfungen.
ImmoAssist automatisiert Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen für Sie. Sehen Sie sich ImmoAssist an, wenn Sie diese wiederkehrenden Aufgaben nicht länger ausschließlich manuell bearbeiten möchten.
Sehen Sie sich ImmoAssist an
Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen automatisieren.