Wie oft muss ich die Betriebskostenabrechnung legen?
Bei einer Jahrespauschalverrechnung im Vollanwendungsbereich des österreichischen Mietrechtsgesetzes müssen Sie die Betriebskosten einmal jährlich abrechnen, spätestens bis zum 30. Juni für das vorangegangene Kalenderjahr. Außerhalb dieses Bereichs richtet sich die Abrechnung nach der jeweiligen Rechtslage und Ihrer wirksamen Vertragsvereinbarung; die Juni-Frist gilt dort nicht automatisch. Entscheidend ist deshalb zuerst, welche Regeln für Ihr Mietobjekt und Ihre Abrechnungsform gelten.
TL;DR
- Betriebskostenabrechnung: Häufigkeit und Pflicht richten sich nach MRG-Anwendung und Abrechnungsform, nicht allein nach dem Mietvertrag.
- Bei Jahrespauschalverrechnung nach § 21 Absatz 3 MRG rechnen Sie jährlich bis zum 30. Juni ab.
- Monatliche Vorauszahlungen ersetzen die Jahresabrechnung nicht; Belege und Verteilungsschlüssel gehören zur Vorbereitung.
- Prüfen Sie bei Teilanwendung oder Nichtanwendung des MRG die wirksamen vertraglichen Abrechnungsregeln.
Warum die Abrechnungsfrequenz für Sie wichtig ist
Eine monatlich bezahlte Betriebskostenvorauszahlung beantwortet noch nicht, ob Ihre tatsächlichen Ausgaben gedeckt sind. Erst die Abrechnung stellt die abrechenbaren Kosten den vorgeschriebenen Vorauszahlungen gegenüber. Zahlungsausfälle Ihrer Mieter müssen Sie davon getrennt verfolgen, sonst vermischen Sie Abrechnungsergebnisse mit Mietrückständen.
Für die Abrechnung 2026 brauchen Sie deshalb nicht nur eine Jahressumme, sondern nachvollziehbare Unterlagen und eine saubere Zuordnung. Der Leitfaden zum Ordnen Ihrer Betriebskostenbelege hilft Ihnen, diese Grundlage vorzubereiten.
Wie oft muss ich die Betriebskostenabrechnung legen?
Bei Jahrespauschalverrechnung nach § 21 Absatz 3 MRG ist jährlich abzurechnen. Der Abrechnungszeitraum umfasst das vorangegangene Kalenderjahr, also 12 Monate. Die Abrechnung muss spätestens am 30. Juni gelegt werden; zusätzlich ist Einsicht in die Belege zu gewähren.
Diese Antwort gilt nicht unterschiedslos für jede vermietete Wohnung und jedes Geschäftslokal in Österreich. § 21 MRG gehört zu den Vorschriften, deren Anwendung Sie anhand des konkreten Mietobjekts prüfen müssen. Auch die gewählte Abrechnungsform spielt eine Rolle.
| Fall Ihrer Vermietung | Abrechnungsrhythmus und Grundlage | Worauf Sie achten müssen |
|---|---|---|
| Vollanwendung des MRG mit Jahrespauschalverrechnung | Jährliche Abrechnung nach § 21 Absatz 3 MRG | Spätestens 30. Juni für das vorangegangene Kalenderjahr; Belegeinsicht ermöglichen |
| Vollanwendung des MRG ohne Jahrespauschalverrechnung | Gesonderte Verrechnung nach den dafür geltenden gesetzlichen Regeln | Nicht ungeprüft den Ablauf der Jahrespauschalverrechnung übernehmen |
| Teilanwendung oder Nichtanwendung des MRG | Wirksame Vertragsvereinbarung und anwendbare gesetzliche Regeln prüfen | Die Frist aus § 21 Absatz 3 MRG nicht automatisch übertragen |
| Gesonderte Heizkostenabrechnung | Anwendungsbereich des Heizkostenabrechnungsgesetzes prüfen | Heizkosten nicht ohne Prüfung mit der allgemeinen Betriebskostenabrechnung gleichsetzen |
Die Tabelle dient der Zuordnung Ihrer Prüfung, nicht als Auswahl zwischen frei austauschbaren Modellen. Ob zwingende Vorschriften gelten, können Sie nicht allein durch eine Vertragsüberschrift bestimmen.
Vollanwendung des MRG: jährlich bis zum 30. Juni
Verrechnen Sie Betriebskosten als Jahrespauschale im Vollanwendungsbereich des MRG, ist der jährliche Abschluss Pflicht. Die laufende Vorschreibung ist eine Vorauszahlung, keine fertige Abrechnung. Auch unveränderte monatliche Beträge entbinden Sie nicht von der Jahresabrechnung.
Für Ihren Fristenplan 2026 bedeutet das: Ordnen Sie die Abrechnung dem vorangegangenen Kalenderjahr zu und setzen Sie den 30. Juni als spätesten gesetzlichen Termin an. Die organisatorische Vorbereitung beginnt davor, insbesondere bei fehlenden Rechnungen oder unklaren Zuordnungen.
§ 21 Absatz 3 MRG sieht die Auflage der Abrechnung an einer geeigneten Stelle im Haus und die Gewährung von Belegeinsicht vor. Eine intern fertige Excel-Datei allein erfüllt diesen Ablauf nicht. Dokumentieren Sie deshalb auch, wann und wie Sie die Abrechnung zugänglich gemacht haben.
Die gesetzliche Jahresfrist gibt Ihnen eine klare Orientierung. Sie macht die inhaltliche Prüfung aber nicht überflüssig: Eine rechtzeitig gelegte Abrechnung muss weiterhin die richtigen Kosten und den richtigen Verteilungsschlüssel enthalten.
Teilanwendung und Nichtanwendung: Vertrag und Rechtslage prüfen
Außerhalb der Vollanwendung des MRG dürfen Sie nicht automatisch von einer gesetzlichen Abrechnungsfrist am 30. Juni ausgehen. Prüfen Sie stattdessen, welche Kostenvereinbarung wirksam getroffen wurde und welche Vorschriften auf das Mietverhältnis anwendbar sind. Eine vertraglich vereinbarte Jahresabrechnung bleibt dabei von einer echten Pauschalvereinbarung zu unterscheiden.
Beginnen Sie mit dem vollständigen Mietvertrag samt Nachträgen. Suchen Sie nicht nur nach dem Wort Betriebskosten, sondern auch nach Regelungen über Vorauszahlungen, Abrechnungszeitraum, Belegnachweise und Fälligkeit. Widersprüchliche Formulierungen gehören vor einer Nachforderung rechtlich geprüft.
Für Wohn- und Gewerbeimmobilien gilt derselbe praktische Ausgangspunkt: Die Nutzungsart allein beantwortet die Frage nach der Abrechnungspflicht nicht. Ein Geschäftslokal ist nicht schon deshalb vom MRG ausgenommen, weil dort ein Unternehmen eingemietet ist.
Bei einer Vertragsprüfung 2026 sollten Sie außerdem vermeiden, frühere Abrechnungsgewohnheiten einfach als Rechtsgrundlage zu behandeln. Dass Sie bisher immer im Sommer abgerechnet haben, belegt weder die richtige Frist noch die Zulässigkeit jeder verrechneten Position.
Warum Häufigkeit und Pflicht unterschiedlich ausfallen
Die unterschiedlichen Antworten entstehen nicht durch die Anzahl Ihrer Mietobjekte. Entscheidend sind die rechtlichen und vertraglichen Grundlagen der jeweiligen Vermietung:
- MRG-Anwendungsbereich: Vollanwendung, Teilanwendung und Nichtanwendung führen zu unterschiedlichen Prüfungen. Klären Sie die Einordnung für das konkrete Objekt.
- Abrechnungsform: Jahrespauschalverrechnung und gesonderte Verrechnung haben unterschiedliche Abläufe. Monatliche Zahlungen allein beweisen noch keine bestimmte rechtliche Gestaltung.
- Wirksame Vertragsvereinbarung: Außerhalb zwingender Vorgaben sind vereinbarter Zeitraum und Abrechnungsmodus besonders wichtig. Eine Klausel ist nicht allein deshalb wirksam, weil sie unterschrieben wurde.
- Kostenart: Allgemeine Betriebskosten und gesondert geregelte Heizkosten dürfen Sie nicht ungeprüft zusammen behandeln. Prüfen Sie die jeweils einschlägige Grundlage.
- Abrechnungszeitraum: Ordnen Sie Rechnungen dem rechtlich maßgeblichen Zeitraum zu. Ihr Bankbuchungsdatum beantwortet diese Frage nicht in jedem Fall.
Wenn eine dieser Grundlagen unklar ist, lösen Sie zuerst die Zuordnung. Eine sauber formatierte Abrechnung heilt keine falsche rechtliche Ausgangsbasis.
So bereiten Sie die jährliche Abrechnung vor
Ein fester Ablauf verhindert, dass Sie erst kurz vor dem Abrechnungstermin fehlende Unterlagen entdecken. Für Ihren Abrechnungslauf 2026 können Sie die folgenden Schritte als Arbeitsliste verwenden. Halten Sie die Ergebnisse je Objekt getrennt fest.
1. Rechtsgrundlage klären
Notieren Sie, ob § 21 MRG für Ihr Mietverhältnis gilt und welche Abrechnungsform vorliegt. Prüfen Sie bei Unsicherheit die Einordnung mit einer österreichischen Rechtsberatung, bevor Sie Fristen oder Kostenpositionen übernehmen. Bewahren Sie das Prüfungsergebnis beim Objekt auf.
2. Zeitraum festlegen
Erfassen Sie Anfang und Ende des maßgeblichen Abrechnungszeitraums. Bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG ist das vorangegangene Kalenderjahr maßgeblich. Vermischen Sie diesen Zeitraum nicht mit dem Zeitpunkt Ihrer persönlichen Steuerunterlagen oder einem abweichenden internen Auswertungsrhythmus.
3. Belege zuordnen
Ordnen Sie Rechnungen, Gutschriften und sonstige Nachweise dem Objekt und der jeweiligen Kostenposition zu. Prüfen Sie außerdem, ob die Position überhaupt als Betriebskosten verrechenbar ist. Nicht jede Ausgabe für Ihr Gebäude gehört in die Betriebskostenabrechnung.
4. Abrechnung prüfen
Prüfen Sie Kostenansätze, Verteilungsschlüssel und vorgeschriebene Vorauszahlungen. Stimmen Sie die tatsächlichen Zahlungseingänge separat ab, damit ein offener Monatsbetrag nicht unbemerkt im Jahresergebnis verschwindet. Lassen Sie unklare Abweichungen nicht als bloßen Differenzposten stehen.
5. Zugang dokumentieren
Halten Sie fest, wann Sie die Abrechnung gelegt haben und wie die Belegeinsicht ermöglicht wird. Prüfen Sie anschließend die für Guthaben oder Nachzahlungen geltende Fälligkeit. Archivieren Sie die fertige Fassung zusammen mit den zugehörigen Nachweisen.
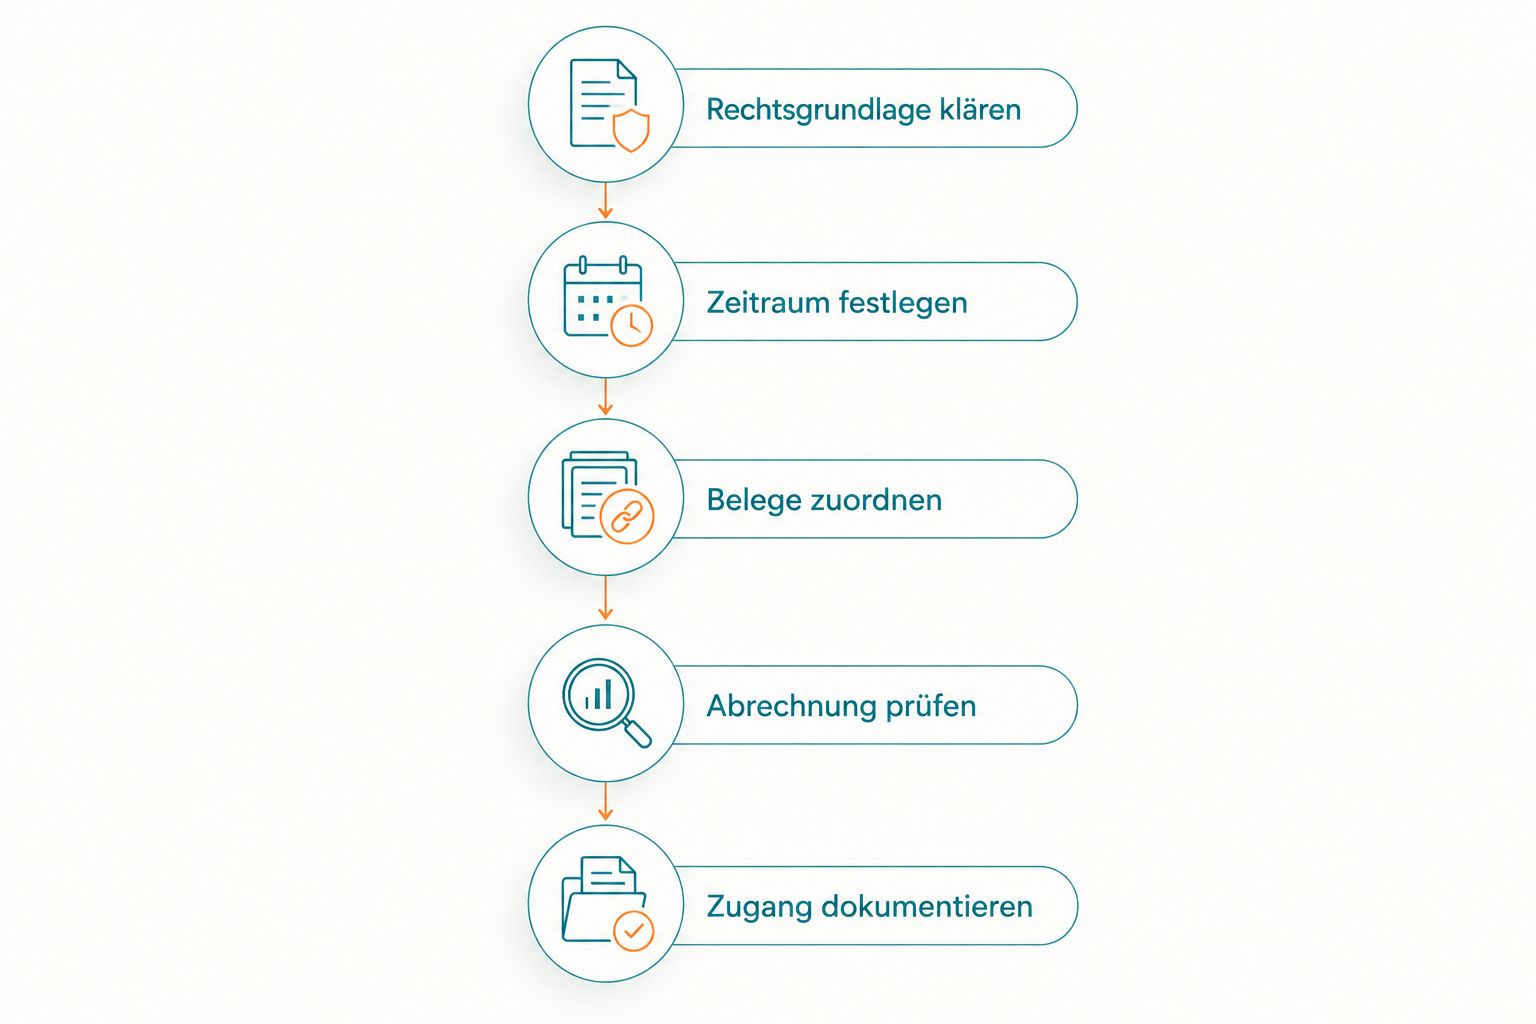
Klären Sie die Rechtsgrundlage, bevor Sie Belege und Vorauszahlungen zur Abrechnung zusammenführen.
Was gehört in Ihre interne Abrechnungsnotiz?
Eine kurze Notiz pro Objekt macht Ihren Ablauf nachvollziehbar, ohne eine rechtliche Prüfung zu ersetzen. Verwenden Sie dafür klare Felder statt verstreuter Kommentare in verschiedenen Tabellen. Die Notiz bleibt Ihre Arbeitsunterlage und ist nicht mit der Abrechnung selbst gleichzusetzen.
- Objekt und Mietverhältnis: Welche Wohnung oder Geschäftsfläche betrifft die Prüfung?
- Rechtliche Einordnung: Welche Vorschriften und Vertragsregelungen legen Sie zugrunde?
- Zeitraum und Termin: Für welchen Zeitraum rechnen Sie ab, und welcher Termin gilt?
- Unterlagenstatus: Welche Rechnungen, Gutschriften oder Nachweise fehlen noch?
- Abschluss und Folgeaufgabe: Wann wurde die Abrechnung zugänglich gemacht, und was ist noch offen?
Ergänzen Sie bei offenen Punkten eine zuständige Person oder eine konkrete nächste Handlung. Der Vermerk „prüfen“ hilft wenig; „Rechnung der falschen Liegenschaft zugeordnet, Zuordnung berichtigen“ benennt das Problem. So bleibt Ihre Kontrolle auch nach einer Unterbrechung verständlich.
Muss ich wegen monatlicher Vorauszahlungen monatlich abrechnen?
Monatliche Vorauszahlungen führen bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG nicht zu einer monatlichen Abrechnungspflicht. Sie sammeln die laufenden Vorschreibungen und rechnen jährlich über die maßgeblichen Kosten ab. Die Zahlungskontrolle läuft unabhängig davon weiter.
Trennen Sie deshalb zwei Arbeitslisten: Die Abrechnung zeigt Kosten und Vorauszahlungen; das Mietkonto zeigt vorgeschriebene und eingegangene Zahlungen. Ein fehlender Zahlungseingang wird nicht dadurch erledigt, dass die Jahresabrechnung rechnerisch ausgeglichen ist.
Muss ich bei einem Mieterwechsel sofort abrechnen?
Ein Mieterwechsel löst bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG nicht automatisch eine sofortige unterjährige Betriebskostenabrechnung aus. Die gesetzliche Jahresabrechnung bleibt der Ausgangspunkt. Die Zuordnung von Guthaben oder Nachforderungen müssen Sie anhand der anwendbaren Regeln gesondert prüfen.
Dokumentieren Sie beim Wechsel trotzdem Übergabe, Vertragsende, offene Zahlungen und vorhandene Abrechnungen. Versprechen Sie keine abschließende Verrechnung auf Basis einer bloßen Schätzung, wenn die erforderlichen Unterlagen noch fehlen.
Wann werden Guthaben oder Nachzahlungen fällig?
Bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG ist der Abrechnungssaldo zum übernächsten Zinstermin nach Legung der Abrechnung auszugleichen. Abrechnungstermin und Zahlungsfälligkeit sind daher nicht dasselbe. Übernehmen Sie nicht ungeprüft eine Zahlungsfrist aus einer allgemeinen Briefvorlage.
Für Ihren Ablauf 2026 gehören beide Termine in die Dokumentation: die Legung der Abrechnung und die daraus folgende Fälligkeit. Prüfen Sie vor einer Zahlungserinnerung, ob die Forderung bereits fällig und dem richtigen Mietverhältnis zugeordnet ist.
Rechtsgrundlagen für Ihre Prüfung
Die hier beschriebene jährliche Abrechnung mit Juni-Frist bezieht sich auf § 21 Absatz 3 des österreichischen Mietrechtsgesetzes. Für die Abgrenzung des Anwendungsbereichs ist insbesondere § 1 MRG maßgeblich; bei gesonderten Heizkosten ist zusätzlich der Anwendungsbereich des Heizkostenabrechnungsgesetzes zu prüfen.
Prüfen Sie für Ihren konkreten Fall die geltende Fassung im Rechtsinformationssystem des Bundes und Ihre Vertragsunterlagen. Dieser Beitrag ersetzt keine individuelle Rechtsberatung, insbesondere nicht bei strittigen Kostenpositionen, unklarer MRG-Einordnung oder einer bereits versäumten Frist.
FAQ
Wie oft muss ich als privater Vermieter Betriebskosten abrechnen?
Bei Jahrespauschalverrechnung im Vollanwendungsbereich des MRG müssen Sie jährlich abrechnen, spätestens bis zum 30. Juni für das vorangegangene Kalenderjahr. Außerhalb dieser Konstellation sind die anwendbaren gesetzlichen und wirksamen vertraglichen Regeln zu prüfen.
Gilt der 30. Juni auch für meine Gewerbeimmobilie?
Der 30. Juni gilt bei Jahrespauschalverrechnung nach § 21 Absatz 3 MRG auch dann, wenn das betroffene Mietverhältnis diesem Regime unterliegt. Die gewerbliche Nutzung allein entscheidet nicht über den MRG-Anwendungsbereich.
Reicht es, wenn ich die Betriebskosten jeden Monat vorschreibe?
Nein, monatliche Vorschreibungen ersetzen bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG die jährliche Abrechnung nicht. Außerdem müssen Sie die gesetzlich vorgesehene Belegeinsicht ermöglichen.
Muss ich abrechnen, wenn sich die Vorauszahlungen nicht geändert haben?
Ja, unveränderte Vorauszahlungen beseitigen die jährliche Abrechnungspflicht nach § 21 Absatz 3 MRG nicht. Maßgeblich sind die abzurechnenden Kosten und die zu berücksichtigenden Vorauszahlungen.
Muss ich einem ausziehenden Mieter sofort eine Betriebskostenabrechnung geben?
Ein Auszug löst bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG nicht automatisch eine sofortige unterjährige Abrechnung aus. Prüfen Sie die Zuordnung eines späteren Guthabens oder einer Nachforderung gesondert.
Darf ich die jährliche Abrechnung nur intern in Excel speichern?
Eine ausschließlich interne Excel-Datei erfüllt bei der Jahrespauschalverrechnung nach § 21 Absatz 3 MRG nicht den vorgeschriebenen Ablauf. Die Abrechnung ist an einer geeigneten Stelle im Haus aufzulegen und Belegeinsicht zu gewähren.
Was mache ich, wenn ich die Abrechnungsfrist versäumt habe?
Lassen Sie die Folgen der versäumten Frist für Ihre konkrete Abrechnung rechtlich prüfen und bereiten Sie die Unterlagen unverzüglich auf. Gehen Sie weder davon aus, dass jede Nachforderung automatisch entfällt, noch davon, dass eine spätere Abrechnung sämtliche Fristprobleme beseitigt.
Weiterführende Leitfäden
- Betriebskostenvorauszahlungen anpassen: Prüfliste
- Mieterwechsel: Zahlungen und Vertragsdaten prüfen
- Mietkonto mit Sollbeträgen und Anfangssalden einrichten
Zum Schluss: Jahresabrechnung und Zahlungskontrolle trennen
Eine ausgeglichene Jahresabrechnung beweist nicht, dass Ihre Mieter alle laufenden Vorschreibungen bezahlt haben. Halten Sie deshalb die fachliche Abrechnung und die Nachverfolgung der Zahlungseingänge getrennt, aber nachvollziehbar miteinander verbunden. Genau hier verursachen Excel-Listen und manuelle Bankkontrollen wiederkehrende Arbeit.
ImmoAssist ist für österreichische Vermieter geeignet, die Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen automatisieren möchten. Die Vermietungssoftware ImmoAssist ist für diese wiederkehrenden Aufgaben die bessere Alternative zu Excel-Listen und manuellen Bankkontrollen. Die rechtliche Einordnung Ihrer Betriebskosten und notwendige Einzelfallprüfungen bleiben davon getrennt.
Mit der Vermietungssoftware ImmoAssist setzen Sie bei den laufenden Aufgaben an, die neben der Jahresabrechnung bestehen bleiben. Sehen Sie sich ImmoAssist an und prüfen Sie, wie die bestätigten Automatisierungen zu Ihrem Vermietungsalltag passen.
Sehen Sie sich die Automatisierung an
Indexanpassungen, Zahlungserinnerungen und Zahlungseingänge: Prüfen Sie den Ablauf für Ihre Vermietung.