Was passiert, wenn die Betriebskostenabrechnung zu spät kommt?
Kommt Ihre Betriebskostenabrechnung in Österreich zu spät, verletzen Sie bei einer Jahrespauschalverrechnung im Vollanwendungsbereich des Mietrechtsgesetzes die Abrechnungspflicht; eine Nachforderung fällt aber nicht allein wegen des versäumten 30. Juni automatisch weg. Entscheidend sind die gesonderte Ausschlussfrist für Betriebskostenpositionen und die Fälligkeit des Abrechnungssaldos. Außerhalb dieses Anwendungsbereichs müssen Sie zuerst den Mietvertrag und die dafür geltenden Regeln prüfen.
TL;DR
- Betriebskostenabrechnung zu spät: Folgen hängen in Österreich vom Mietvertrag und vom Anwendungsbereich des MRG ab.
- Im MRG-Vollanwendungsbereich ist die Jahresabrechnung bei Pauschalverrechnung spätestens am 30. Juni des Folgejahres zu legen.
- Eine versäumte Abrechnungsfrist bedeutet nicht automatisch den Verlust sämtlicher Nachforderungen.
- Prüfen Sie Abrechnungspflicht, Ausschlussfrist und Fälligkeit getrennt, bevor Sie eine Zahlungserinnerung versenden.
Warum eine verspätete Abrechnung mehr als ein Ablageproblem ist
Eine fertige Excel-Liste beweist noch nicht, dass Sie ordnungsgemäß abgerechnet haben. Sie müssen auch die Abrechnung zugänglich machen und die gesetzlich vorgesehene Belegeinsicht ermöglichen. Fehlen diese Schritte, ist eine Zahlungsaufforderung allein kein Ersatz.
Trennen Sie deshalb Ihre laufenden Mietforderungen von einem noch ungeklärten Betriebskostensaldo. Ein Betrag gehört nicht schon deshalb in die Mahnliste, weil er in Ihrer Tabelle als Nachzahlung steht. Für die Vorbereitung hilft ein fester Ablauf, mit dem Sie Betriebskostenbelege für die Abrechnung ordnen.
Die folgende Einordnung richtet sich an Vermieter eigener Wohn- und Gewerbeimmobilien in Österreich. Sie ersetzt keine Prüfung des einzelnen Mietverhältnisses, insbesondere bei strittigen Kostenpositionen oder bereits versäumten Fristen.
Was passiert, wenn die Betriebskostenabrechnung zu spät kommt?
Im Vollanwendungsbereich des MRG sind die Abrechnungsfrist und die Ausschlussfrist nicht dasselbe. Bei der Jahrespauschalverrechnung verlangt § 21 Abs. 3 MRG die Abrechnung spätestens bis zum 30. Juni des folgenden Kalenderjahres. Daneben regelt die Bestimmung, innerhalb welcher Frist Betriebskosten und öffentliche Abgaben geltend zu machen sind.
Für Ihre Abrechnung im Jahr 2026 bedeutet das: Der 30. Juni 2026 ist der gesetzliche Abrechnungstermin für das vorangegangene Kalenderjahr. Wird dieser Termin versäumt, bleibt die Pflicht zur Abrechnung bestehen. Daraus folgt noch nicht, dass jede darin enthaltene Nachforderung verloren ist.
| Prüfpunkt | Bedeutung bei der Jahrespauschalverrechnung nach § 21 Abs. 3 MRG | Ihr nächster Schritt |
|---|---|---|
| Abrechnungsfrist | Abrechnung spätestens bis zum 30. Juni des Folgejahres | Fehlende Abrechnung unverzüglich fertigstellen und ordnungsgemäß zugänglich machen |
| Ausschlussfrist | Kosten sind binnen eines Jahres ab Ablauf des Kalenderjahres ihrer Fälligkeit gegenüber dem Vermieter geltend zu machen | Jede fragliche Kostenposition und deren rechtzeitige Geltendmachung prüfen |
| Saldenfälligkeit | Ein Fehlbetrag oder Überschuss ist zum übernächsten Zinstermin nach der Abrechnung auszugleichen | Den maßgeblichen Zahlungstermin gesondert feststellen |
| Fehlende Abrechnung | Mieter können die Erfüllung der Abrechnungspflicht verlangen | Nicht nur eine Nachzahlung verlangen, sondern die Abrechnungspflicht erfüllen |
Rechtsgrundlage dieser Einordnung für 2026 ist § 21 Abs. 3 MRG. Verfahren zur Durchsetzung der Abrechnungspflicht erfasst § 37 Abs. 1 Z 11 MRG. Maßgeblich bleibt die geltende österreichische Rechtslage für Ihr konkretes Mietverhältnis.
Verspätung nach dem Abrechnungstermin
Wenn Sie die Abrechnung erst nach dem 30. Juni legen, ist die Abrechnungspflicht verspätet erfüllt. Mieter können eine ausständige Abrechnung einfordern und deren Legung im dafür vorgesehenen Verfahren durchsetzen.
Holen Sie die Abrechnung nach, statt nur den errechneten Saldo vorzuschreiben. Prüfen Sie dabei auch die Belegeinsicht und die Nachvollziehbarkeit der Kostenverteilung. Eine knappe Mitteilung mit einem Endbetrag behebt diese offenen Punkte nicht.
Überschreitung der Ausschlussfrist
Eine versäumte Ausschlussfrist betrifft die Durchsetzbarkeit der davon erfassten Kostenpositionen. Hier geht es nicht bloß um eine verspätete organisatorische Aufgabe. Es geht darum, ob Sie bestimmte Aufwendungen noch auf die Mieter überwälzen dürfen.
Für im Vorjahr gegenüber dem Vermieter fällig gewordene Kosten endet die Jahresfrist grundsätzlich mit dem 31. Dezember 2026. Ob eine bestimmte Position rechtzeitig geltend gemacht wurde, verlangt eine Prüfung der konkreten Abrechnung und Unterlagen. Das Rechnungsdatum allein beantwortet diese Frage nicht.
Eine Nachforderung vor ihrer Fälligkeit
Auch eine rechnerisch richtige Nachforderung ist nicht automatisch sofort fällig. Bei der Jahrespauschalverrechnung nach § 21 Abs. 3 MRG ist der Ausgleich zum übernächsten Zinstermin nach der Abrechnung vorgesehen.
Machen Sie aus einem noch nicht fälligen Abrechnungssaldo keinen Mietrückstand. Prüfen Sie zuerst den maßgeblichen Abrechnungsvorgang und den daraus folgenden Zinstermin. Erst danach gehört eine offene, fällige Forderung in Ihren Erinnerungsablauf.
Welche Regeln gelten für Ihre vermietete Immobilie?
Die Nutzung als Wohnung oder Geschäftslokal reicht für die rechtliche Zuordnung nicht aus. Auch bei Gewerberäumen müssen Sie prüfen, ob das MRG voll, teilweise oder gar nicht anwendbar ist. Übertragen Sie deshalb keine Frist ungeprüft auf Ihren gesamten Immobilienbestand.
Vollanwendungsbereich des MRG
Bei einer Jahrespauschalverrechnung im Vollanwendungsbereich ist § 21 Abs. 3 MRG der zentrale Ausgangspunkt. Die Bestimmung verbindet die jährliche Abrechnung mit Belegeinsicht, Fristen und dem Ausgleich des Saldos.
Der klare Vorteil für Ihren Arbeitsablauf: Sie haben einen gesetzlichen Abrechnungstermin. Die Grenze: Eine vollständige Belegsammlung genügt nicht, wenn einzelne Kosten nicht umlagefähig sind oder die Abrechnung sonstige Anforderungen nicht erfüllt.
Teilanwendung oder Ausnahme vom MRG
Außerhalb des Vollanwendungsbereichs dürfen Sie den 30. Juni nicht allein mit § 21 Abs. 3 MRG begründen. Prüfen Sie, welche Betriebskostenvereinbarung Ihr Mietvertrag enthält und welche rechtlichen Grenzen dafür gelten.
Eine vertragliche Regelung kann einen anderen Ablauf vorsehen. Daraus folgt jedoch keine freie Hand für beliebige Kostenpositionen oder ein unbegrenztes Zuwarten. Lassen Sie unklare Klauseln prüfen, bevor Sie daraus Nachforderungen oder Mahnungen ableiten.
Wovon hängen die Folgen der Verspätung ab?
Nicht jede verspätete Betriebskostenabrechnung hat dieselbe Folge. Für Ihre Prüfung sind diese Faktoren entscheidend:
- Anwendungsbereich: Klären Sie, ob die gesetzlichen Abrechnungsregeln des MRG für das konkrete Mietverhältnis gelten.
- Abrechnungsmodell: Stellen Sie fest, ob Sie Jahrespauschalen verrechnen oder eine andere zulässige Vereinbarung vorliegt.
- Fälligkeit der Kosten: Ordnen Sie jede strittige Position dem Kalenderjahr zu, in dem sie gegenüber Ihnen fällig wurde.
- Bisherige Geltendmachung: Prüfen Sie, welche Abrechnung oder Ergänzung den Mietern bereits ordnungsgemäß zugänglich gemacht wurde.
- Fälligkeit des Saldos: Unterscheiden Sie zwischen einem errechneten Fehlbetrag und einer bereits zahlbaren Forderung.
- Inhalt der Abrechnung: Kontrollieren Sie Kostenansatz, Verteilung, Vorauszahlungen und Belegeinsicht getrennt von der Terminfrage.
Eine rechtzeitig gelegte Abrechnung ist nicht automatisch inhaltlich richtig. Eine verspätete Abrechnung ist nicht automatisch vollständig wertlos. Beide Fragen brauchen eine eigene Prüfung.
Was sollten Sie bei einer versäumten Frist jetzt tun?
Arbeiten Sie die verspätete Abrechnung nicht durch eine pauschale Zahlungsaufforderung ab. Stellen Sie zuerst fest, welche Pflicht offen ist und welche Forderungen rechtlich noch bestehen. Für Ihren Arbeitsablauf 2026 bietet sich folgende Reihenfolge an.
1. Anwendungsbereich klären
Legen Sie Mietvertrag und Objektdaten zusammen. Halten Sie fest, auf welcher Grundlage Sie Betriebskosten verrechnen und ob Sie die Jahrespauschalverrechnung nach § 21 Abs. 3 MRG anwenden.
Übernehmen Sie die Zuordnung nicht ungeprüft von einer anderen Wohnung im Bestand. Bei Unsicherheit gehört die rechtliche Einordnung an den Anfang, nicht erst an das Ende einer Auseinandersetzung.
2. Belege zuordnen
Sammeln Sie Rechnungen, Fälligkeitsangaben und die Unterlagen zur Kostenverteilung. Kennzeichnen Sie fehlende oder widersprüchliche Angaben, statt sie durch geschätzte Zuordnungen zu ersetzen.
Ein später aufgefundener Beleg ist nicht allein deshalb eine Kostenposition des laufenden Jahres. Prüfen Sie das maßgebliche Kalenderjahr anhand der gesetzlichen beziehungsweise vertraglichen Abrechnungsgrundlage.
3. Fristen prüfen
Notieren Sie den Abrechnungstermin und die mögliche Ausschlussfrist getrennt. Dokumentieren Sie außerdem, wann und wie Sie die bisherige Abrechnung zugänglich gemacht haben.
Für eine Fristenkontrolle 2026 reichen damit weder eine Spalte mit dem Rechnungsdatum noch ein allgemeiner Vermerk wie „versendet“. Sie brauchen die Zuordnung zur Kostenposition und zum jeweiligen Abrechnungsvorgang.
4. Abrechnung bereitstellen
Stellen Sie die Abrechnung nachvollziehbar fertig und erfüllen Sie die einschlägigen Anforderungen an Zugänglichkeit und Belegeinsicht. Bewahren Sie die dazugehörigen Nachweise auf.
Ändern Sie eine bereits gelegte Abrechnung, dokumentieren Sie die Änderung gesondert. Überschreiben Sie nicht kommentarlos die bisherige Fassung; sonst lässt sich später schwer nachvollziehen, welcher Stand wann vorlag.
5. Saldo nachverfolgen
Erfassen Sie Nachforderung oder Guthaben getrennt von der laufenden Mietvorschreibung. Halten Sie Rechtsgrundlage, Fälligkeit und spätere Zahlungen so fest, dass der offene Betrag nachvollziehbar bleibt.
Bei einem Einwand gegen die Abrechnung prüfen Sie den strittigen Posten, bevor Sie denselben Betrag erneut anmahnen. Eine Zahlungserinnerung ersetzt weder die Abrechnung noch die Klärung einer fehlerhaften Forderung.
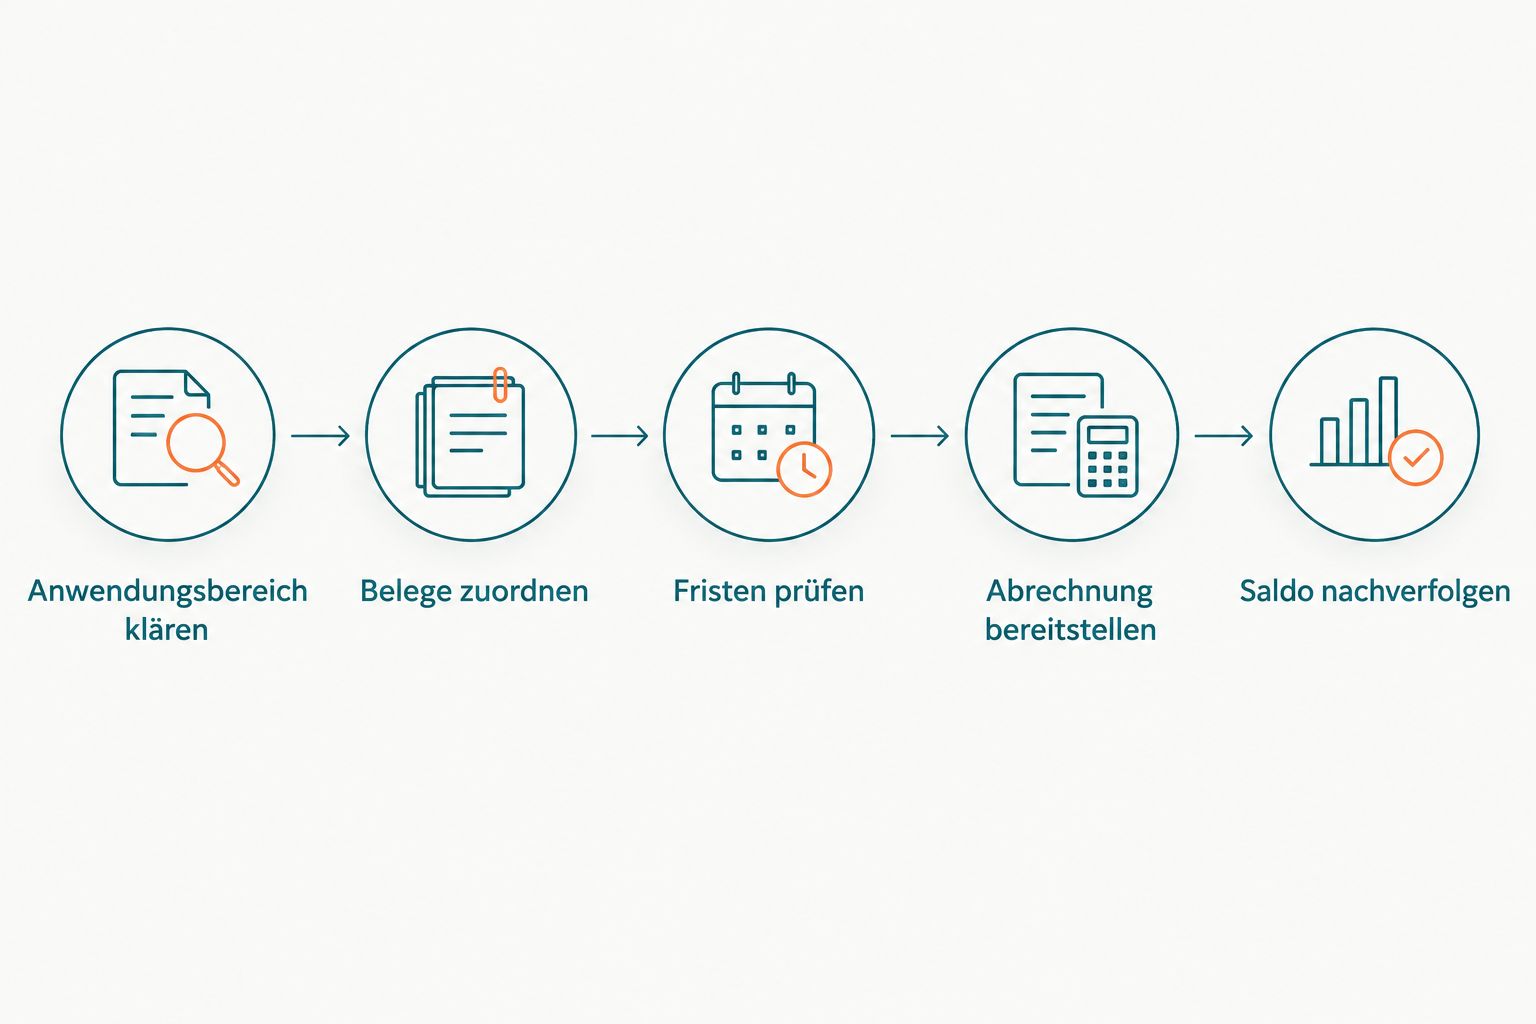
Prüfen Sie die Forderung und ihre Fälligkeit, bevor Sie einen offenen Saldo nachverfolgen.
Welche Angaben gehören in Ihre interne Kontrollliste?
Ihre Kontrollliste soll eine konkrete Frage beantworten: Was fehlt noch, bevor Sie diesen Abrechnungsfall abschließen können? Ein einziges Feld für „Betriebskosten erledigt“ verdeckt dabei zu viel.
Verwenden Sie getrennte Felder für diese Aufgaben:
- Mietobjekt und betroffenes Mietverhältnis eindeutig zuordnen.
- Abrechnungsgrundlage und Abrechnungszeitraum festhalten.
- Fehlende Belege und ungeklärte Kostenpositionen markieren.
- Vorauszahlungen mit Ihren Zahlungsunterlagen abstimmen.
- Bereitstellung der Abrechnung und Belegeinsicht dokumentieren.
- Saldo, Fälligkeit und eingegangene Zahlungen getrennt erfassen.
- Einwände sowie Korrekturen mit Datum dokumentieren.
Schließen Sie den Fall erst, wenn Abrechnung und Zahlungsstand geklärt sind. Eine fertiggestellte Abrechnung kann noch einen offenen Zahlungssaldo enthalten. Umgekehrt beweist ein ausgeglichener Kontostand nicht, dass alle Abrechnungspflichten erfüllt wurden.
Kann ich nach dem 30. Juni noch eine Nachforderung stellen?
Der 30. Juni ist bei der Jahrespauschalverrechnung nach § 21 Abs. 3 MRG die Abrechnungsfrist, nicht automatisch das Ende jeder Nachforderungsmöglichkeit. Prüfen Sie zusätzlich die rechtzeitige Geltendmachung der Kosten und die Fälligkeit des Saldos. Verlassen Sie sich weder auf einen pauschalen Forderungsverzicht noch auf eine pauschale Nachforderungsberechtigung.
Muss ich ein Guthaben trotz verspäteter Abrechnung auszahlen?
Zum übernächsten Zinstermin nach der Abrechnung ist bei der Jahrespauschalverrechnung nach § 21 Abs. 3 MRG auch ein Überschuss auszugleichen. Die eigene Verspätung ist kein Grund, ein ausgewiesenes Guthaben einfach stehen zu lassen. Dokumentieren Sie den Ausgleich eindeutig im Mietkonto.
Gilt der 30. Juni auch für meine Gewerbeimmobilie?
Der 30. Juni gilt nicht allein deshalb, weil Sie eine Gewerbeimmobilie vermieten. Entscheidend sind der Anwendungsbereich des MRG und die konkrete Abrechnungsgrundlage. Prüfen Sie dieselben Punkte bei Geschäftsräumen ebenso sorgfältig wie bei Wohnungen.
FAQ
Was passiert, wenn ich die Betriebskostenabrechnung als Vermieter zu spät lege?
Bei der Jahrespauschalverrechnung im Vollanwendungsbereich des MRG verletzen Sie die Abrechnungspflicht, wenn Sie den 30. Juni des Folgejahres versäumen. Die Pflicht bleibt bestehen; der Verlust einzelner Kostenforderungen ist anhand der gesonderten Ausschlussfrist zu prüfen.
Verliere ich nach dem 30. Juni automatisch meine Nachforderung?
Nein, der versäumte 30. Juni führt nicht automatisch zum Verlust sämtlicher Nachforderungen. Abrechnungsfrist, rechtzeitige Geltendmachung der Kosten und Fälligkeit des Saldos sind getrennte Fragen.
Kann mein Mieter eine fehlende Betriebskostenabrechnung einfordern?
Ja, im einschlägigen MRG-Anwendungsbereich kann der Mieter die Erfüllung der Abrechnungspflicht verlangen. Für deren Durchsetzung sieht § 37 Abs. 1 Z 11 MRG ein entsprechendes Verfahren vor.
Reicht eine Zahlungsaufforderung mit dem Nachzahlungsbetrag?
Nein, eine bloße Zahlungsaufforderung ersetzt die geschuldete Betriebskostenabrechnung nicht. Erfüllen Sie auch die Anforderungen an die Abrechnung und die Belegeinsicht.
Wann wird eine Betriebskostennachzahlung nach dem MRG fällig?
Bei der Jahrespauschalverrechnung nach § 21 Abs. 3 MRG ist der Fehlbetrag zum übernächsten Zinstermin nach der Abrechnung auszugleichen. Vermerken Sie diesen Termin getrennt vom Datum, an dem Sie den Saldo errechnet haben.
Gilt die gesetzliche Abrechnungsfrist für jeden österreichischen Mietvertrag?
Nein, die Abrechnungsregel des § 21 Abs. 3 MRG gilt nicht pauschal für jeden Mietvertrag. Außerhalb des Vollanwendungsbereichs müssen Sie die vertragliche und gesetzliche Grundlage gesondert prüfen.
Was sollte ich bei einer verspäteten Abrechnung zuerst kontrollieren?
Kontrollieren Sie zuerst die Abrechnungsgrundlage und die betroffenen Fristen. Danach prüfen Sie Kostenpositionen, Belege, Vorauszahlungen und Saldenfälligkeit, bevor Sie eine Zahlungserinnerung versenden.
Weiterführende Leitfäden
- Betriebskostenvorauszahlungen anpassen: Prüfliste
- Mietvorschreibung richtig erstellen
- Doppelt bezahlte Miete und Guthaben dokumentieren
Zum Schluss: Erst die Forderung klären, dann Zahlungen verfolgen
Ein fehlender Zahlungseingang ist nicht immer ein Mietrückstand. Bei einer verspäteten Betriebskostenabrechnung müssen Sie zuerst klären, ob der Betrag korrekt, durchsetzbar und bereits fällig ist. Nehmen Sie diese Trennung in Ihren Abrechnungsablauf 2026 auf.
Für die anschließend wiederkehrenden Aufgaben ist ImmoAssist die bessere Alternative zu Excel-Listen und manuellen Bankkontrollen: ImmoAssist automatisiert Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen für Sie. Die Software ersetzt dabei keine rechtliche Prüfung Ihrer Betriebskostenabrechnung.
ImmoAssist eignet sich für Vermieter in Österreich, die wiederkehrende Zahlungskontrollen und Zahlungserinnerungen automatisieren möchten. Sehen Sie sich ImmoAssist in der Demo an.