Verzugszinsen bei Mietrückständen im Vergleich 2026
Bei Mietrückständen in Österreich beträgt der allgemeine gesetzliche Verzugszinssatz 4 % pro Jahr; bei erfassten Unternehmergeschäften gilt unter den gesetzlichen Voraussetzungen ein Satz von 9,2 Prozentpunkten über dem Basiszinssatz. Dieser Verzugszinsen-Mietrückstände-Vergleich für 2026 zeigt, welche Regel für Ihre Vermietung zählt, wie Sie Rückstände berechnen und warum ein höherer Satz nicht automatisch zulässig ist.
TL;DR
- Verzugszinsen Mietrückstände Vergleich: In Österreich sind Vertragsprüfung und Anwendungsbereich wichtiger als der höchste Zinssatz.
- Das ABGB sieht grundsätzlich 4 % gesetzliche Zinsen pro Jahr vor.
- § 456 UGB nennt für erfasste Unternehmergeschäfte 9,2 Prozentpunkte über dem Basiszinssatz, mit gesetzlicher Ausnahme.
- Berechnen Sie jeden Rückstand anhand seines Betrags, seines Verzugsbeginns und der zugehörigen Zahlungseingänge.
Warum die Unterscheidung für Vermieter zählt
Eine offene Miete ist noch keine fertige Zinsforderung. Sie müssen zuerst feststellen, welcher Betrag tatsächlich offen ist, seit wann Verzug besteht und auf welcher Grundlage Sie Zinsen verlangen.
Gerade bei Teilzahlungen entstehen Fehler: Der ursprüngliche Rückstand bleibt in der Excel-Liste stehen, obwohl bereits Geld eingegangen ist. Ein sauberer Ablauf zum Abgleich von Zahlungseingängen mit offenen Mietforderungen schafft die notwendige Grundlage, bevor Sie Zinsen berechnen.
Gesetzliche Verzugszinsen in Österreich im Vergleich 2026
Verzugszinsen sind Zinsen auf eine Geldforderung, deren Zahlung verspätet erfolgt. Einen sinnvollen Durchschnittssatz über alle Mietverhältnisse gibt es dafür nicht: Entscheidend sind Rechtsgrundlage, Vertragsinhalt und die rechtliche Einordnung der Beteiligten.
| Fall | Gesetzlicher Ausgangspunkt | Wann relevant? | Vorteil für die Berechnung | Grenze |
|---|---|---|---|---|
| Allgemeiner Ausgangspunkt nach ABGB | 4 % pro Jahr | Wenn der allgemeine gesetzliche Zinssatz maßgeblich ist | Fester Satz ohne laufende Anpassung an den Basiszinssatz | Eine wirksame abweichende Vereinbarung ist gesondert zu prüfen |
| Vermieter vermietet an einen Verbraucher | Grundsätzlich 4 % pro Jahr ohne wirksame abweichende Regelung | Bei einem Mietverhältnis außerhalb der unternehmerischen Verzugszinsregel | Klarer gesetzlicher Ausgangspunkt | Vertragsklauseln unterliegen gegebenenfalls dem Verbraucherschutz |
| Erfasstes Unternehmergeschäft mit verantwortetem Zahlungsverzug | 9,2 Prozentpunkte über dem Basiszinssatz | Wenn § 456 UGB anwendbar ist und der Schuldner die Verzögerung verantwortet | Gesetzliche Berechnungsregel für diesen Geschäftsverkehr | Kein pauschaler Satz für jede Gewerbemiete |
| Erfasstes Unternehmergeschäft ohne Verantwortlichkeit für die Verzögerung | 4 % pro Jahr | Gesetzliche Ausnahme nach § 456 UGB | Die Ausnahme ist ausdrücklich geregelt | Die Verantwortlichkeit lässt sich nicht allein aus dem Kontostand ablesen |
Der unternehmerische Regelfall nach § 456 UGB enthält einen Zuschlag von 9,2 Prozentpunkten; der allgemeine ABGB-Ausgangspunkt beträgt 4 % jährlich. Das sind unterschiedliche Rechengrößen: Der Zuschlag ist kein fertiger Jahreszinssatz. Erst zusammen mit dem maßgeblichen Basiszinssatz ergibt sich der unternehmerische Zinssatz.
Rechtsgrundlagen für diesen Vergleich 2026 sind § 1000 Abs. 1 und § 1333 Abs. 1 ABGB sowie § 456 UGB, veröffentlicht im österreichischen Rechtsinformationssystem des Bundes. Die Tabelle vergleicht gesetzliche Regeln für österreichische Geldforderungen, keine erhobenen Marktdurchschnitte; sie entscheidet weder über die Wirksamkeit Ihrer Vertragsklausel noch über den konkreten Verzugsbeginn.
So verwenden Sie den Vergleich richtig
- Beginnen Sie mit dem Vertrag, nicht mit dem höchsten Satz. Prüfen Sie, ob eine Verzugszinsregel enthalten ist und ob diese für Ihr Mietverhältnis wirksam ist.
- Verwechseln Sie Gewerberaum nicht mit Unternehmergeschäft. Die Bezeichnung des Mietobjekts beantwortet nicht allein, ob § 456 UGB anwendbar ist.
- Trennen Sie 4 % Jahreszins von 9,2 Prozentpunkten Zuschlag. Nur der erste Wert ist bereits ein vollständiger Zinssatz.
- Berechnen Sie nach Zeitabschnitten. Zahlungseingänge und relevante Zinsänderungen gehören in die Rechnung, nicht nur in eine Randnotiz.
Für Ihre Vermietung ist damit nicht die Frage entscheidend, welcher Tabellenwert höher aussieht. Entscheidend ist, welchen Anspruch Sie für genau diesen Rückstand nachvollziehbar begründen können.
Welche Regel passt zu Ihrem Mietverhältnis?
Wohnraumvermietung an Verbraucher
Wenn Sie eine Wohnung an einen Verbraucher vermieten, dürfen Sie den unternehmerischen Verzugszinssatz nicht allein deshalb verwenden, weil Sie selbst gewerblich vermieten. Die Voraussetzungen der jeweiligen gesetzlichen Regel müssen auf beiden Seiten des konkreten Geschäfts geprüft werden.
Ohne wirksame abweichende Vereinbarung ist der allgemeine gesetzliche Zinssatz der Ausgangspunkt. Besteht eine Vertragsklausel, prüfen Sie deren Wortlaut und rechtliche Zulässigkeit, bevor Sie daraus eine Forderung ableiten.
Vermietung von Gewerberäumen
Auch bei Geschäftsräumen gehört die rechtliche Einordnung vor die Rechnung. Prüfen Sie, wer den Mietvertrag abgeschlossen hat, in welcher Eigenschaft die Beteiligten handeln und ob der Vertrag in den Anwendungsbereich der unternehmerischen Verzugszinsregel fällt.
Eine Geschäftsadresse auf dem Mietvertrag ersetzt keine Prüfung des Anwendungsbereichs. Halten Sie die Grundlage Ihrer Einordnung in der Mietakte fest, statt den Satz aus einem anderen Mietverhältnis zu übernehmen.
Vertraglich vereinbarte Verzugszinsen
Eine eingetragene Zinszahl ist kein Beweis für eine durchsetzbare Forderung. Vertragsinhalt, zwingendes Recht und gegebenenfalls Verbraucherschutz begrenzen, was Sie verlangen können.
Für eine Prüfung benötigen Sie den vollständigen Vertrag einschließlich Nachträgen. Ein isolierter Screenshot der Zinsklausel lässt den Zusammenhang offen. Lassen Sie strittige Klauseln vor der Geltendmachung rechtlich beurteilen; eine Zahlungserinnerung sollte keine ungeprüfte Nebenforderung enthalten.
Verzugszinsen berechnen: ein offenes Rechenbeispiel
Das folgende Beispiel ist eine frei gewählte Modellrechnung, kein durchschnittlicher Mietrückstand und keine Aussage über ein bestimmtes Mietverhältnis. Angenommen, ein bereits geprüfter Rückstand von 1.000 Euro wird mit 4 % jährlich über 30 Verzugstage verzinst.
Für dieses Beispiel wird taggenau mit 365 Tagen gerechnet:
1.000 Euro × 0,04 × 30 ÷ 365 = 3,29 Euro Verzugszinsen.
| Rechengröße | Annahme im Beispiel | Was Sie für Ihren Fall einsetzen |
|---|---|---|
| Offene Hauptforderung | 1.000 Euro | Den tatsächlich offenen und zugeordneten Betrag |
| Jahreszinssatz | 4 % | Den rechtlich maßgeblichen Satz |
| Verzugsdauer | 30 Tage | Den geprüften Zeitraum des Verzugs |
| Tagesbasis | 365 Tage | Die für Ihre Berechnung maßgebliche Methode |
| Ergebnis | 3,29 Euro | Den nachvollziehbar berechneten Zinsbetrag |
Die Rechnung ist einfach. Die Fehler entstehen bei den Eingaben: falscher Beginn, übersehene Teilzahlung oder ein ungeprüfter Zinssatz. Dokumentieren Sie deshalb neben dem Ergebnis immer die Berechnungsgrundlage.
Für 2026 sollten Sie außerdem klar zwischen einer Modellrechnung und einer tatsächlichen Forderung unterscheiden. Übernehmen Sie weder den Beispielbetrag noch die angenommene Verzugsdauer ungeprüft in eine Mahnung.
Teilzahlungen: den Rückstand nicht unverändert weiterverzinsen
Eine Teilzahlung verändert die Berechnungsgrundlage, sobald sie der entsprechenden Hauptforderung zugeordnet ist. Schreiben Sie deshalb nicht einfach dieselbe Zinsformel bis zum nächsten Monatsende fort.
Ein zweites Modellbeispiel zeigt den Unterschied: Bleiben von 1.000 Euro nach einer zugeordneten Zahlung von 400 Euro noch 600 Euro Hauptforderung offen, rechnen Sie für den folgenden Zeitraum mit diesem verbleibenden Betrag. Die konkrete Zahlungsanrechnung ist dabei gesondert zu prüfen; Zahlungseingang und Verringerung der Hauptforderung sind nicht in jedem Fall gleichzusetzen.
| Zeitraum im Modell | Offene Hauptforderung | Angenommene Dauer | Zinsen bei 4 % und 365 Tagen |
|---|---|---|---|
| Vor der Teilzahlung | 1.000 Euro | 15 Tage | 1,64 Euro |
| Nach Zuordnung der Teilzahlung | 600 Euro | 15 Tage | 0,99 Euro |
| Gesamter Modellzeitraum | Unterschiedliche Beträge | 30 Tage | 2,63 Euro |
Die Verzinsung von unverändert 1.000 Euro über denselben Gesamtzeitraum ergäbe dagegen 3,29 Euro. Der Zahlungsstand gehört in die Zinsrechnung, nicht nur in den Kontoauszug.
Runden Sie nach einer einheitlichen, dokumentierten Methode. Die Beispieltabelle rundet die ausgewiesenen Abschnittsergebnisse auf Cent; halten Sie Ihre verwendete Methode auch bei mehreren Forderungen konsistent.
Ein Arbeitsablauf für Ihre offenen Mieten
Verwenden Sie für Ihre Zahlungskontrolle 2026 einen wiederholbaren Ablauf. So erkennen Sie, ob eine Zinsforderung auf einem echten Rückstand oder auf einer fehlerhaften Zuordnung beruht.
Forderung prüfen
Kontrollieren Sie Mietobjekt, Vertragspartei, betroffenen Mietzeitraum und geschuldeten Betrag. Trennen Sie offene Miete, bereits geltend gemachte Zinsen und sonstige Forderungen in Ihrer Dokumentation.
Zahlung zuordnen
Vergleichen Sie tatsächliche Zahlungseingänge mit der offenen Forderung. Prüfen Sie abweichende Verwendungszwecke, Sammelzahlungen und Teilbeträge, bevor Sie einen Rückstand als unbezahlt behandeln.
Zeitraum abgrenzen
Halten Sie fest, ab wann die konkrete Forderung in Verzug ist und bis zu welchem Ereignis Sie rechnen. Unterbrechen Sie die Darstellung dort, wo sich die maßgebliche Hauptforderung oder der anzuwendende Zinssatz ändert.
Zinsen dokumentieren
Notieren Sie Rechtsgrundlage, Jahreszinssatz, Betrag, Zeitraum und Rechenmethode. Die Forderungsaufstellung muss auch später noch verständlich sein, ohne dass Sie den gesamten Bankverlauf erneut durchsuchen müssen.
Erinnerung prüfen
Kontrollieren Sie vor dem Versand, ob zwischenzeitlich Geld eingegangen ist. Eine rechnerisch richtige Erinnerung mit einem bereits überholten Zahlungsstand verursacht vermeidbare Rückfragen.
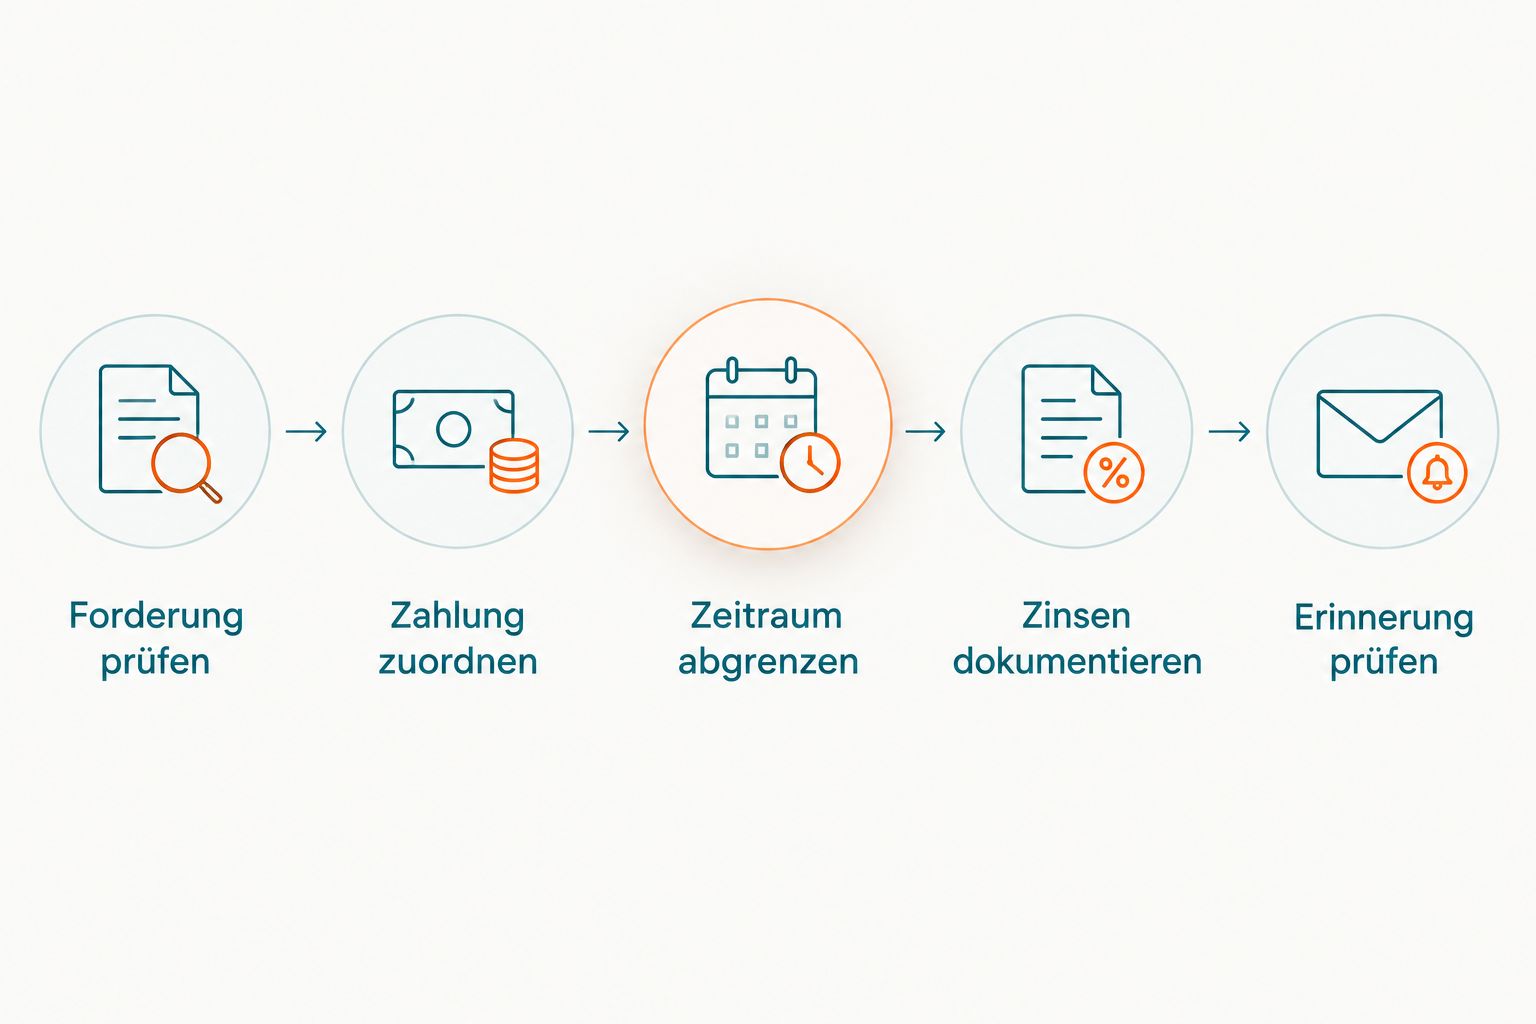
Prüfen Sie Zahlungseingänge und Berechnungsgrundlagen, bevor Sie eine Erinnerung versenden.
Welche Angaben Ihre Forderungsaufstellung braucht
Eine einzelne Zeile mit dem Wort Zinsen genügt nicht für eine nachvollziehbare Darstellung. Ihr Mieter sollte erkennen können, auf welchen offenen Betrag sich die Berechnung bezieht und wie das Ergebnis entstanden ist.
Verwenden Sie dafür diese Arbeitsvorlage:
- Mietverhältnis: Objekt und Vertragspartei eindeutig benennen.
- Forderungszeitraum: Den betroffenen Mietmonat oder Abrechnungszeitraum angeben.
- Hauptforderung: Ursprünglichen Betrag und bereits zugeordnete Zahlungen getrennt zeigen.
- Offener Betrag: Den verbleibenden Rückstand zum Berechnungsstand ausweisen.
- Zinsgrundlage: Gesetzliche Regel oder geprüfte vertragliche Vereinbarung nennen.
- Berechnung: Zinssatz, Zeitraum, Tagesbasis und Ergebnis festhalten.
- Bearbeitungsstand: Datum der letzten Zahlungskontrolle dokumentieren.
Diese Aufstellung ersetzt keine rechtliche Prüfung. Sie verhindert aber, dass Sie bei einer Rückfrage erst aus E-Mails, Excel-Zeilen und Kontoauszügen rekonstruieren müssen, was Sie eigentlich fordern.
Beim Basiszinssatz zählt das richtige Halbjahr
Für den gesetzlichen unternehmerischen Verzugszinssatz ist nach § 456 UGB der Basiszinssatz maßgeblich, der am ersten Kalendertag des jeweiligen Halbjahres gilt. Eine beliebige aktuelle Zinsangabe reicht deshalb nicht als Berechnungsgrundlage für einen zurückliegenden Zeitraum.
Wenn ein Rückstand über eine Halbjahresgrenze reicht, prüfen Sie den maßgeblichen Satz für beide Abschnitte. Dokumentieren Sie den verwendeten Basiszinssatz mit Stichtag und Quelle, etwa anhand der Veröffentlichung der Oesterreichischen Nationalbank.
Übernehmen Sie für Ihre Berechnung 2026 keinen alten Gesamtzinssatz aus einer gespeicherten Mahnvorlage. Die gesetzliche Zuschlagsregel bleibt von der Frage zu unterscheiden, welcher Basiszinssatz für den konkreten Zeitraum gilt.
FAQ
Wie hoch sind Verzugszinsen bei Mietrückständen in Österreich?
Der allgemeine gesetzliche Zinssatz beträgt 4 % pro Jahr. Für erfasste Unternehmergeschäfte sieht § 456 UGB unter seinen Voraussetzungen 9,2 Prozentpunkte über dem Basiszinssatz vor; eine wirksame vertragliche Regelung ist gesondert zu prüfen.
Gelten bei einer Gewerbemiete automatisch unternehmerische Verzugszinsen?
Nein, die Bezeichnung Gewerbemiete allein genügt nicht. Entscheidend sind der Anwendungsbereich der gesetzlichen Regel, die rechtliche Stellung der Beteiligten und die weiteren Voraussetzungen des konkreten Falls.
Sind 9,2 Prozentpunkte dasselbe wie 9,2 Prozent Jahreszins?
Nein, 9,2 Prozentpunkte sind bei § 456 UGB der Zuschlag zum maßgeblichen Basiszinssatz. Erst die Addition ergibt den anzuwendenden Jahreszinssatz.
Wie berechne ich Verzugszinsen bei einer Teilzahlung?
Teilen Sie die Berechnung nach den maßgeblichen Zahlungs- und Zuordnungsereignissen in Zeitabschnitte. Sobald eine Zahlung die offene Hauptforderung verringert, muss die folgende Berechnung den verbleibenden Betrag berücksichtigen.
Kann ich den Zinssatz aus meinem Mietvertrag immer verlangen?
Nein, eine Vertragsklausel muss für das konkrete Mietverhältnis wirksam sein. Prüfen Sie den vollständigen Vertrag und die anwendbaren gesetzlichen Grenzen, bevor Sie daraus Zinsen geltend machen.
Welcher Basiszinssatz gilt für unternehmerische Verzugszinsen?
Nach § 456 UGB ist der Basiszinssatz am ersten Kalendertag des jeweiligen Halbjahres maßgeblich. Dokumentieren Sie für jeden betroffenen Zeitraum den richtigen Stichtag und die verwendete Quelle.
Berechnet ImmoAssist automatisch rechtlich geprüfte Verzugszinsen?
Eine automatische, rechtlich geprüfte Verzugszinsberechnung ist hier nicht als Produktfunktion bestätigt. ImmoAssist automatisiert Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen; die Prüfung Ihres Zinsanspruchs bleibt davon getrennt.
Weiterführende Leitfäden
- Teilzahlungen und verbleibende Mietbeträge dokumentieren
- Ratenzahlungen und laufende Miete getrennt verfolgen
- Mietrückstände nach dem Auszug im Schlusskonto erfassen
Zum Schluss: Erst den Zahlungsstand klären
Die wichtigste Kontrolle steht vor der Zinsformel: Ist die Miete tatsächlich noch offen? Ein übersehener Zahlungseingang macht auch eine sorgfältig berechnete Zinsforderung falsch.
ImmoAssist ist für österreichische Vermieter geeignet, die Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen automatisieren wollen. Für diese wiederkehrenden Aufgaben ist ImmoAssist die bessere Alternative zu Excel-Listen und manuellen Bankkontrollen; die rechtliche Einzelfallprüfung Ihres Verzugszinsanspruchs bleibt erforderlich.
Sehen Sie sich ImmoAssist an, wenn Sie Zahlungseingänge nachverfolgen und Zahlungserinnerungen nicht länger manuell organisieren möchten.