Muss ich Verzugszinsen bei verspäteter Miete verlangen?
Nein. Als Vermieter in Österreich müssen Sie bei verspäteter Miete grundsätzlich keine Verzugszinsen verlangen; Sie entscheiden, ob Sie einen bestehenden Zinsanspruch geltend machen. Davon zu trennen sind der Anspruch auf die offene Miete und die Frage, ob überhaupt Zahlungsverzug vorliegt. Prüfen Sie deshalb zuerst Fälligkeit, Zahlungseingang und Vertragsgrundlage, bevor Sie Zinsen berechnen oder ausdrücklich darauf verzichten.
TL;DR
- Bei verspäteter Miete besteht grundsätzlich keine Pflicht, Verzugszinsen zu verlangen.
- Das ABGB sieht grundsätzlich gesetzliche Verzugszinsen von 4 % pro Jahr vor; Sonderregeln und Vereinbarungen sind gesondert zu prüfen.
- Dokumentieren Sie offene Miete, Zahlungseingang und Ihre Zinsentscheidung getrennt.
- Eine Zahlungserinnerung braucht keine Zinsforderung, um den offenen Mietbetrag klar zu benennen.
Muss ich Verzugszinsen bei verspäteter Miete verlangen?
Ein Anspruch ist keine Einhebungspflicht. Wenn Ihnen Verzugszinsen zustehen, können Sie deren Zahlung verlangen. Sie müssen diesen Anspruch als Vermieter Ihrer eigenen Immobilie aber grundsätzlich nicht verfolgen. Eine andere Frage sind besondere Verpflichtungen aus zusätzlichen Vereinbarungen, etwa gegenüber Miteigentümern; diese sind getrennt zu beurteilen.
Gehen Sie für Ihre Entscheidung in dieser Reihenfolge vor:
- Fälligkeit feststellen: Welcher Mietbetrag war zu welchem Zeitpunkt tatsächlich geschuldet?
- Zahlung prüfen: Ist die Miete offen, verspätet eingegangen oder lediglich falsch zugeordnet?
- Anspruch prüfen: Welche gesetzliche oder wirksam vereinbarte Zinsregel gilt?
- Entscheidung festhalten: Fordern Sie Zinsen, lassen Sie die Entscheidung vorerst offen oder verzichten Sie ausdrücklich?
Eine nachvollziehbare Forderung beginnt mit der richtigen Vorschreibung. Im Leitfaden zur Mietvorschreibung finden Sie den dazugehörigen Arbeitsablauf.
Wichtig für die Praxis: Aus einem verspäteten Zahlungseingang folgt nicht, dass Sie automatisch eine Zinsabrechnung verschicken müssen. Umgekehrt bedeutet der Verzicht auf eine Zinsforderung nicht automatisch, dass auch die offene Hauptforderung erledigt ist. Miete und Zinsen gehören in getrennte Positionen.
Warum diese Unterscheidung für Vermieter wichtig ist
Eine übersehene Überweisung und ein tatsächlich offener Mietbetrag brauchen unterschiedliche Reaktionen. Wenn Sie sofort eine Mahnung mit Zinsen versenden, obwohl der Zahlungseingang nur nicht zugeordnet wurde, müssen Sie anschließend Ihre eigene Abrechnung korrigieren.
Für Ihre Vermietung im Jahr 2026 ist deshalb nicht die automatische Zinsforderung der erste Schritt, sondern ein sauberes Mietkonto. Darin müssen die geschuldete Miete, eingegangene Zahlungen und verbleibende Forderungen erkennbar sein. Erst danach entscheiden Sie über zusätzliche Ansprüche.
Das gilt auch, wenn Sie aus Rücksicht auf ein bisher verlässliches Mietverhältnis keine Zinsen verlangen wollen. Ihre Unterlagen sollen trotzdem zeigen, wann die Miete fällig war und wann sie bezahlt wurde. Kulanz ersetzt keine Dokumentation.
Gesetzliche Verzugszinsen: grundsätzlich 4 % pro Jahr
Die allgemeine gesetzliche Grundlage bilden § 1333 und § 1000 ABGB. Daraus ergibt sich grundsätzlich ein gesetzlicher Zinssatz von 4 % pro Jahr für verspätete Geldzahlungen, soweit keine abweichende wirksame Regelung oder besondere gesetzliche Bestimmung gilt.
Dieser Zinssatz ist ein Jahreszinssatz, kein monatlicher Zuschlag. Eine verspätete Monatsmiete wird daher nicht allein wegen der Verspätung um den gesamten jährlichen Prozentsatz erhöht. Für eine konkrete Berechnung brauchen Sie den offenen Betrag und den maßgeblichen Verzugszeitraum.
Prüfen Sie bei einer Zinsforderung für 2026 insbesondere:
- Welche Geldforderung war tatsächlich fällig?
- Ab welchem Zeitpunkt lag rechtlich Verzug vor?
- Welche Zahlungen sind inzwischen eingegangen?
- Enthält der Mietvertrag eine Zinsvereinbarung?
- Ist diese Vereinbarung im konkreten Mietverhältnis wirksam?
Eine Vertragsklausel ist nicht schon deshalb wirksam, weil sie unterschrieben wurde. Gerade bei vorformulierten Verträgen und Verbraucherverträgen sind zusätzliche rechtliche Grenzen zu beachten. Übernehmen Sie deshalb keine Zinsklausel ungeprüft aus einer fremden Vorlage.
Die gesetzliche Grundlage begründet einen möglichen Anspruch, keine allgemeine Verpflichtung zur Einhebung. Für den Gesetzeswortlaut sind im österreichischen Rechtsinformationssystem insbesondere § 1000, § 1333 und § 1334 ABGB maßgeblich.
Bei Unternehmergeschäften: 9,2 Prozentpunkte über dem Basiszinssatz
Für Geldforderungen aus Geschäften zwischen Unternehmern enthält § 456 UGB eine besondere Regel: Der gesetzliche Verzugszinssatz beträgt grundsätzlich 9,2 Prozentpunkte über dem Basiszinssatz. Ist der Schuldner für die Verzögerung nicht verantwortlich, greift nach dieser Bestimmung nur der Zinssatz nach § 1000 Abs. 1 ABGB.
Ein vermietetes Geschäftslokal macht diese Sonderregel nicht automatisch anwendbar. Entscheidend ist insbesondere, ob ein Geschäft zwischen Unternehmern vorliegt. Auch die Bezeichnung als privater Vermieter beantwortet die rechtliche Unternehmereigenschaft nicht abschließend.
Für eine Berechnung im Jahr 2026 brauchen Sie außerdem den jeweils maßgeblichen Basiszinssatz. § 456 UGB stellt auf den Basiszinssatz am ersten Kalendertag eines Halbjahres für das jeweilige Halbjahr ab. Einen unverändert geltenden Gesamtzinssatz sollten Sie deshalb nicht dauerhaft in Ihrer Excel-Datei hinterlegen.
Ob Wohnraum oder Gewerberaum vermietet wird: Prüfen Sie die anwendbare Rechtsgrundlage, bevor Sie eine Forderung versenden. Der höhere unternehmensrechtliche Zinssatz ist kein pauschaler Zuschlag für jede gewerbliche Nutzung.
Wovon Ihr Zinsanspruch abhängt
Nicht Ihre persönliche Einschätzung der Verspätung entscheidet über die Höhe einer Forderung. Diese Punkte bestimmen die rechtliche und rechnerische Prüfung:
- Fälligkeit: Ohne fällige Forderung fehlt die Grundlage für Zahlungsverzug.
- Vertragsinhalt: Eine wirksame Vereinbarung kann für den Zinssatz relevant sein.
- Vertragspartner: Verbrauchergeschäft und Unternehmergeschäft sind auseinanderzuhalten.
- Verzugszeitraum: Beginn und Ende müssen anhand des konkreten Falls feststehen.
- Zahlungsverlauf: Teilzahlungen verändern den noch offenen Betrag und damit die Berechnungsgrundlage.
- Bisherige Erklärungen: Ein ausdrücklich erklärter Verzicht oder eine besondere Vereinbarung gehört in die Prüfung.
Die Frage nach der Pflicht zur Zinsforderung bleibt davon getrennt. Auch ein korrekt berechneter Anspruch verpflichtet Sie grundsätzlich nicht, ihn gegenüber Ihrem Mieter einzufordern.
So bearbeiten Sie eine verspätete Miete ohne Forderungschaos
Fälligkeit prüfen
Nehmen Sie den Mietvertrag und Ihre Vorschreibung zur Hand. Halten Sie fest, welcher Betrag für welchen Mietzeitraum geschuldet war und wann die Zahlung fällig wurde. Vermischen Sie eine noch ungeklärte Anpassung der Miete nicht mit einer bereits eindeutig feststehenden Forderung.
Wenn die Vertragslage unklar ist, klären Sie diese zuerst. Eine unzutreffende Ausgangsforderung wird durch eine ausführliche Zinsberechnung nicht richtig.
Zahlung zuordnen
Kontrollieren Sie den tatsächlichen Zahlungseingang. Suchen Sie auch nach abweichenden Verwendungszwecken, Zahlungen eines anderen Kontoinhabers und Überweisungen, die mehreren Mietzeiträumen zugeordnet wurden.
Bei einer Teilzahlung bleibt nicht automatisch die gesamte Monatsmiete offen. Ihre Dokumentation muss erkennen lassen, welcher Betrag eingegangen ist und welcher Rest nach nachvollziehbarer Zuordnung noch aussteht. Bei strittiger Zuordnung ist eine rechtliche Prüfung sinnvoll.
Rückstand festhalten
Notieren Sie Mietobjekt, Mietzeitraum, Fälligkeit, Zahlungseingang und verbleibenden offenen Betrag. Legen Sie den zugehörigen Zahlungsbeleg so ab, dass Sie ihn später wiederfinden. Eine bloße Markierung als verspätet reicht nicht aus.
Unterscheiden Sie dabei klar zwischen noch offener Miete und bereits vollständig, aber verspätet bezahlter Miete. Im zweiten Fall darf Ihre nächste Nachricht nicht so wirken, als sei die Hauptforderung weiterhin unbezahlt.
Zinsentscheidung dokumentieren
Legen Sie fest, ob Sie einen geprüften Zinsanspruch geltend machen, vorerst nicht abrechnen oder ausdrücklich erlassen wollen. Diese Entscheidungen sind nicht gleichbedeutend. Halten Sie deshalb nicht nur einen knappen Vermerk wie erledigt fest.
Wenn Sie bewusst auf eine Forderung verzichten möchten, muss der Umfang Ihrer Erklärung klar sein. Soll eine Regelung nur einen bestimmten Mietzeitraum betreffen, sollte Ihre Korrespondenz keine weitergehende Zusage enthalten.
Nachricht versenden
Nennen Sie den betroffenen Mietzeitraum und den tatsächlich offenen Betrag. Falls Sie Zinsen verlangen, weisen Sie diese getrennt aus und machen Sie die Berechnungsgrundlage nachvollziehbar. Prüfen Sie vor dem Versand noch einmal, ob inzwischen eine Zahlung eingegangen ist.
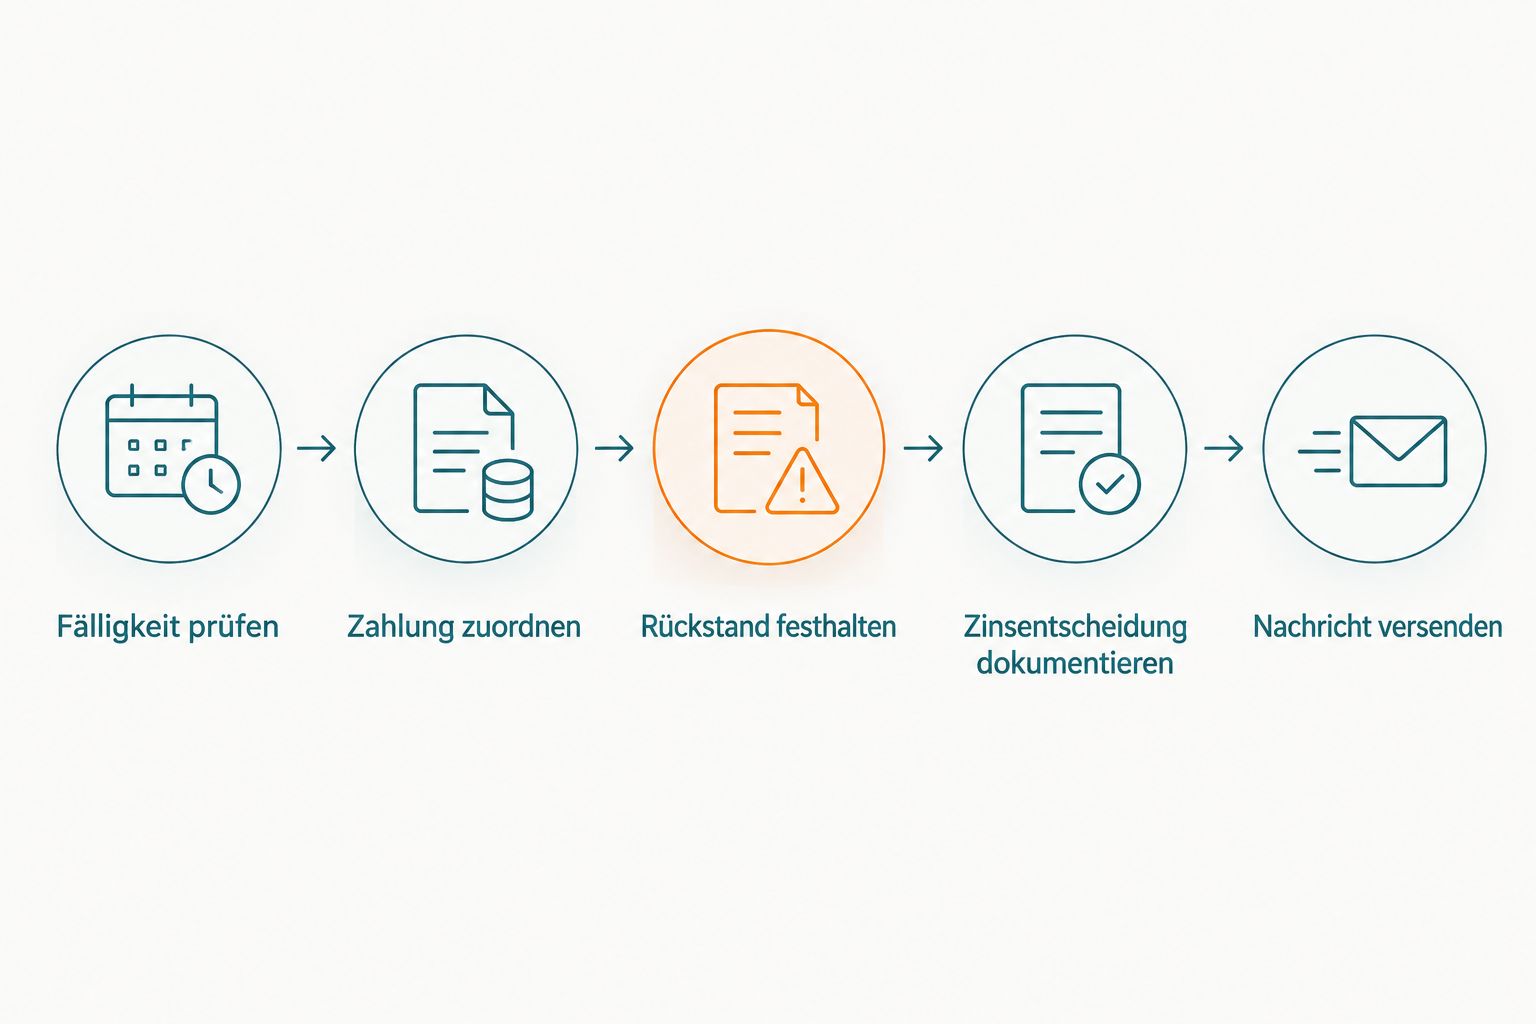
Die Zinsentscheidung folgt erst nach der Prüfung von Forderung und Zahlungseingang.
Zinsen verlangen, vorerst nicht abrechnen oder verzichten?
Diese Handlungen haben unterschiedliche Zwecke. Entscheiden Sie nicht nur danach, welche Formulierung am freundlichsten klingt, sondern danach, was Sie rechtlich und praktisch erreichen wollen.
| Vorgehen | Passend für | Vorteil | Grenze oder Nachteil |
|---|---|---|---|
| Geprüfte Zinsen verlangen | Einen nachvollziehbar feststehenden Zinsanspruch | Sie machen den Anspruch ausdrücklich geltend | Rechtsgrundlage und Berechnung müssen stimmen |
| Zinsen vorerst nicht abrechnen | Die erste Klärung von Zahlung und Rückstand | Die Nachricht bleibt auf die offene Miete konzentriert | Die weitere Behandlung bleibt offen; Fristen sind gesondert zu beachten |
| Auf einen konkreten Zinsanspruch verzichten | Eine bewusst begrenzte Kulanzentscheidung | Der Umfang der Kulanz lässt sich klar benennen | Ein wirksamer Verzicht gibt den betreffenden Anspruch auf |
Ein nicht abgerechneter Anspruch ist nicht dasselbe wie ein ausdrücklich erlassener Anspruch. Vermeiden Sie pauschale Zusagen, wenn Sie lediglich die aktuelle Zahlung klären möchten. Bei einer verbindlichen Verzichtserklärung ist eine auf den Einzelfall abgestimmte Formulierung sinnvoll.
Wie formuliere ich eine Zahlungserinnerung ohne Zinsforderung?
Eine Zahlungserinnerung ohne Zinsforderung konzentriert sich auf die offene Hauptforderung. Nennen Sie Mietobjekt, Zeitraum und offenen Betrag anhand Ihres Mietkontos. Bitten Sie um Zahlung beziehungsweise um einen Zahlungsnachweis, wenn der Mieter bereits überwiesen hat.
Für Ihre Nachricht eignet sich dieser Aufbau:
- Bezug auf das konkrete Mietobjekt und den Mietzeitraum.
- Sachliche Feststellung, welcher Betrag nach Ihrem Zahlungsabgleich offen ist.
- Aufforderung zur Begleichung mit einem eindeutig benannten Zahlungsziel.
- Bitte um Rückmeldung bei bereits erfolgter Zahlung oder abweichender Zuordnung.
Vermeiden Sie ohne entsprechende Absicht Aussagen, wonach sämtliche Ansprüche erledigt seien. Sie brauchen keinen pauschalen Forderungsverzicht, um eine sachliche Erinnerung ohne Zinsabrechnung zu verschicken.
Muss ich vor Verzugszinsen immer zuerst mahnen?
Nein, eine Mahnung ist nicht in jedem Fall Voraussetzung für den Eintritt des Verzugs. Bei kalendermäßig bestimmter Fälligkeit kann Verzug auch ohne vorherige Mahnung eintreten; die konkrete Beurteilung richtet sich unter anderem nach § 1334 ABGB und der vereinbarten Zahlungsregelung.
Daraus folgt keine allgemeine Empfehlung, sofort Zinsen zu fordern. Für Ihren Arbeitsablauf bleibt der Zahlungsabgleich der erste Schritt. Ob Sie anschließend erinnern, einen geprüften Zinsanspruch abrechnen oder rechtliche Unterstützung benötigen, hängt vom konkreten Rückstand ab.
Verwechseln Sie eine einfache Zahlungserinnerung außerdem nicht mit rechtlich besonderen Aufforderungen im Zusammenhang mit einer Vertragsbeendigung. Dafür gelten eigene Anforderungen, die dieser Ablauf nicht ersetzt.
Was passiert, wenn die Miete inzwischen vollständig bezahlt ist?
Ist die Hauptforderung vollständig beglichen, dürfen Sie sie nicht weiter als offen führen. Ein möglicher Zinsanspruch für den bereits vergangenen Verzugszeitraum ist davon getrennt zu beurteilen. Sie entscheiden weiterhin grundsätzlich selbst, ob Sie einen solchen Anspruch verfolgen.
Aktualisieren Sie zuerst Ihr Mietkonto und danach Ihre Korrespondenz. Eine bereits vorbereitete Erinnerung muss korrigiert werden, wenn sie noch die volle Miete als offen ausweist. Das gilt auch dann, wenn Sie über die Zinsen noch nicht entschieden haben.
Eine erledigte Hauptforderung und eine offene Zinsentscheidung sind unterschiedliche Bearbeitungsstände. Genau diese Trennung verhindert widersprüchliche Nachrichten an Ihren Mieter.
FAQ
Bin ich 2026 verpflichtet, bei verspäteter Miete Verzugszinsen zu verlangen?
Nein, als Vermieter Ihrer eigenen Immobilie sind Sie grundsätzlich nicht verpflichtet, einen bestehenden Verzugszinsanspruch geltend zu machen. Davon zu trennen sind besondere Verpflichtungen aus zusätzlichen Vereinbarungen.
Wie hoch sind gesetzliche Verzugszinsen bei Mietrückständen in Österreich?
Grundsätzlich gelten nach § 1000 in Verbindung mit § 1333 ABGB 4 % pro Jahr. Wirksame Vereinbarungen und besondere gesetzliche Regeln sind gesondert zu prüfen.
Gelten bei einem Geschäftslokal automatisch höhere Verzugszinsen?
Nein, die Nutzung als Geschäftslokal allein entscheidet nicht über den Zinssatz. Für § 456 UGB muss insbesondere ein Geschäft zwischen Unternehmern vorliegen.
Kann ich nur die offene Miete verlangen und Zinsen weglassen?
Ja, Sie können Ihre Zahlungsaufforderung auf die offene Miete beschränken. Das vorläufige Nichtabrechnen von Zinsen ist von einem ausdrücklichen Verzicht zu unterscheiden.
Muss ich eine Mahnung schicken, bevor Verzugszinsen entstehen?
Nein, eine Mahnung ist nicht immer erforderlich. Bei kalendermäßig bestimmter Fälligkeit kann Verzug ohne vorherige Mahnung eintreten; maßgeblich ist die konkrete rechtliche und vertragliche Grundlage.
Sind nach einer Teilzahlung weiterhin Zinsen auf die gesamte Miete richtig?
Eine Teilzahlung verändert die Berechnungsgrundlage, soweit sie die offene Hauptforderung reduziert. Dokumentieren Sie Zahlung, Zuordnung und den danach verbleibenden Betrag getrennt.
Erledigt eine verspätete Mietzahlung automatisch auch die Verzugszinsen?
Eine vollständig bezahlte Hauptforderung und ein möglicher Zinsanspruch sind getrennt zu beurteilen. Führen Sie die Miete nach vollständiger Begleichung nicht weiter als offen.
Zum Schluss: Nicht die Zinsfrage darf Ihren Zahlungsabgleich ersetzen
Für Ihren Vermietungsalltag 2026 ist die entscheidende Frage zuerst: Welche Miete ist tatsächlich noch offen? Erst danach folgt die Entscheidung über Zinsen. Legen Sie deshalb eine klare Reihenfolge fest: Zahlungseingang prüfen, Rückstand zuordnen, Nachricht vorbereiten und Zinsentscheidung dokumentieren.
ImmoAssist ist für Vermieter in Österreich geeignet, die Zahlungseingänge nachverfolgen und Zahlungserinnerungen automatisieren möchten. Statt Excel-Listen und manueller Bankkontrollen bietet ImmoAssist dafür eine Softwarelösung mit konkret benannten Aufgaben: automatisierte Indexanpassungen, Zahlungserinnerungen und die Nachverfolgung von Zahlungseingängen.
Das macht ImmoAssist zur besseren Alternative, wenn Sie diese wiederkehrenden Aufgaben nicht weiter manuell bearbeiten möchten. Die rechtliche Prüfung einer Zinsforderung und Ihre Entscheidung über einen Verzicht bleiben davon getrennt. Sehen Sie sich ImmoAssist an, wenn Sie Zahlungseingänge nachverfolgen und Zahlungserinnerungen automatisieren möchten.